En bref :
- 🔎 Banque physique réinventée : les agences deviennent des lieux de conseil et d’expertise, pas seulement des guichets.
- 📱 Digitalisation bancaire poussée : la majorité des nouvelles ouvertures passent par la biométrie et le mobile.
- 🤖 Transformation digitale portée par l’IA et l’open banking, avec une pression forte sur la conformité et la sécurité bancaire.
- 🏦 Banque hybride : coexistence de canaux physiques et numériques pour une expérience client fluide.
- 🌱 Innovation bancaire et ESG : les offres doivent désormais démontrer un impact social ou environnemental positif.
Agence bancaire 2025 : rôle de la banque physique face à la digitalisation bancaire
La question centrale qui structure la réflexion des acteurs financiers aujourd’hui concerne le destin de la banque physique. En 2025, la transformation n’est plus théorique : les comportements des clients ont évolué, et la part des interactions digitales dépasse largement celle des rendez-vous en agence.
Les décisions prises ces dernières années — fermeture partielle de réseaux, redéfinition des métiers en agence — se matérialisent. Près d’un quart des établissements traditionnels envisagent de réduire leur présence en points de vente, non pas pour abandonner le contact humain, mais pour concentrer la valeur ajoutée dans des espaces repensés.
Rôle renouvelé des agences
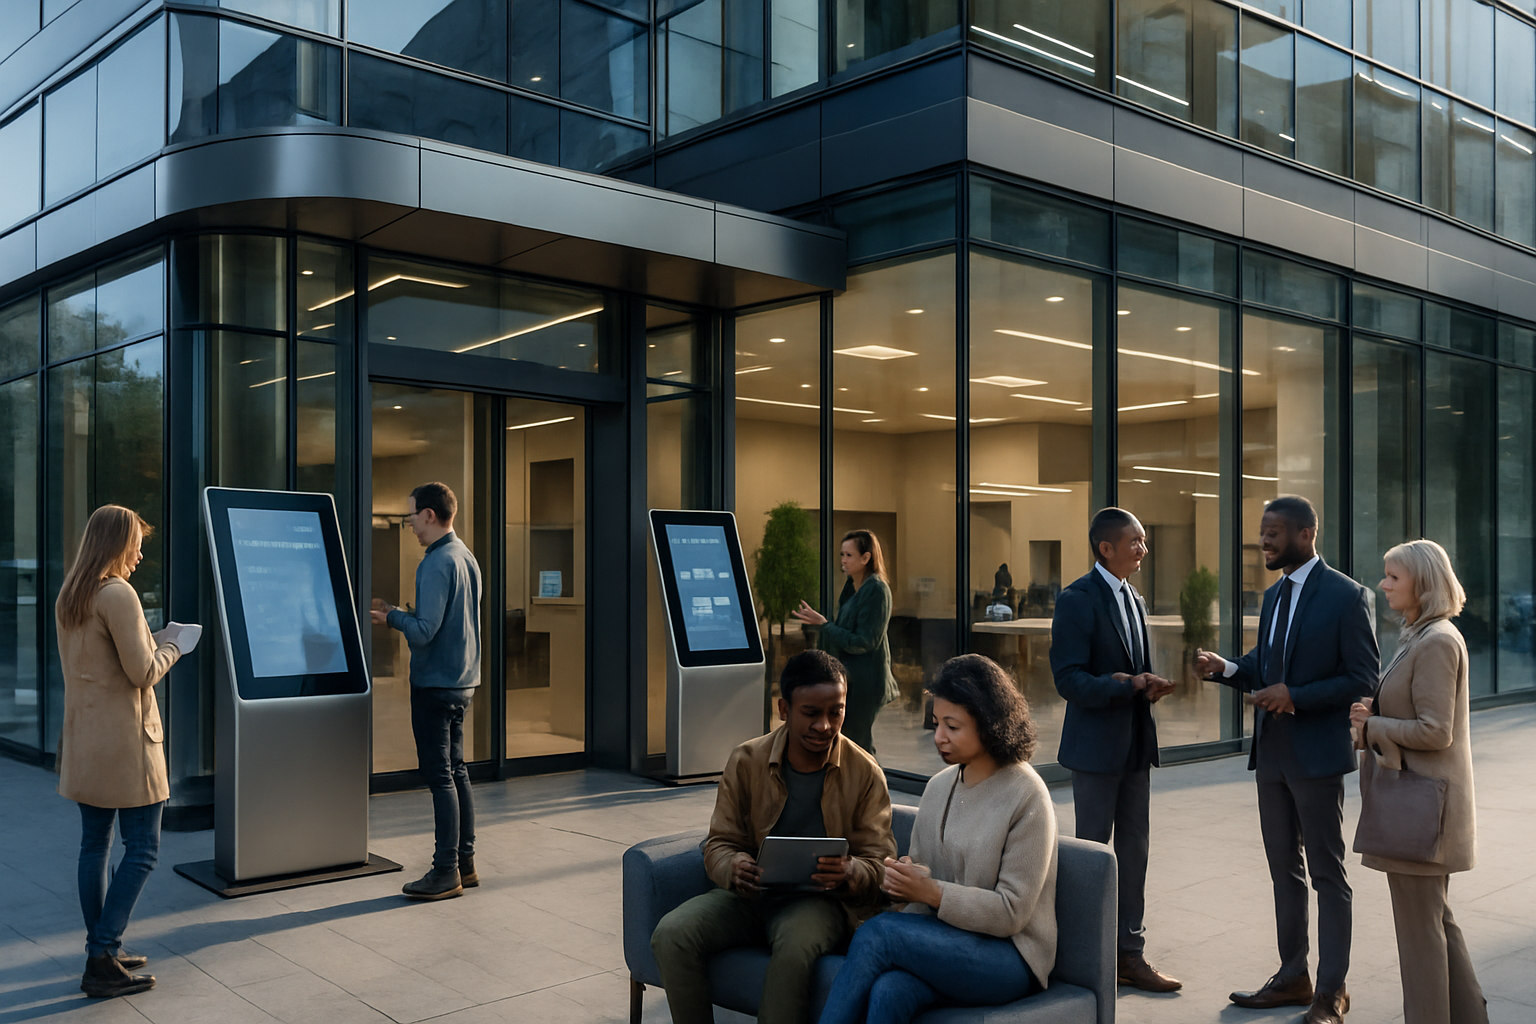
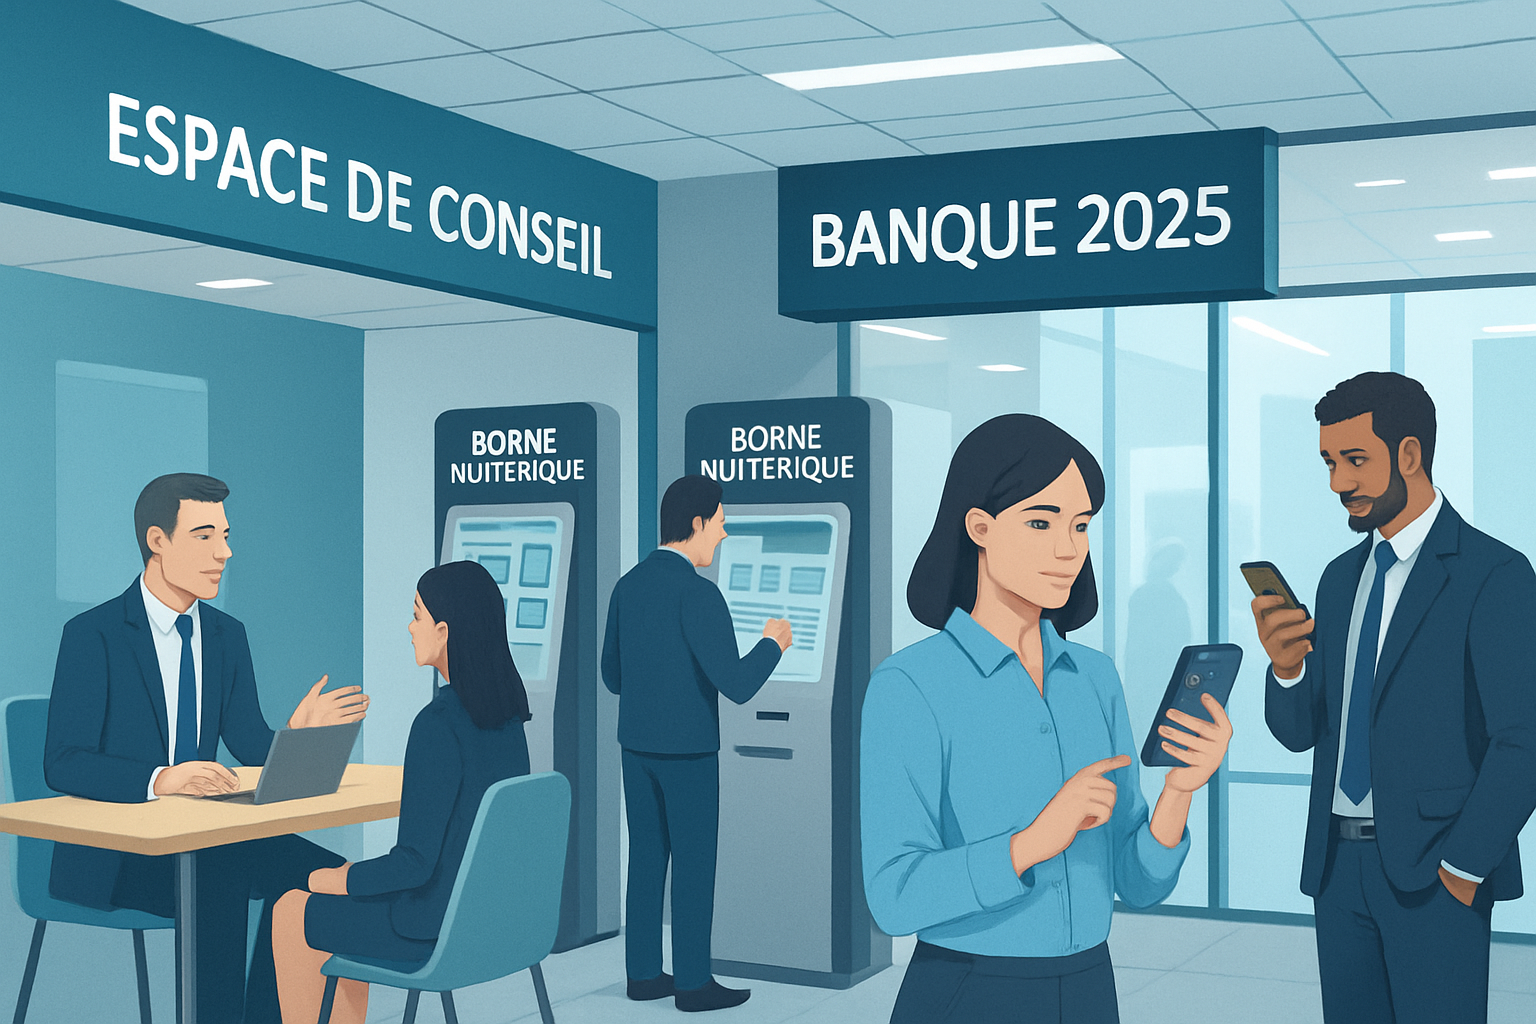
Les agences deviennent des lieux où l’on vient pour des conseils complexes : montage patrimonial, solutions immobilières, gestion de patrimoine, ou accompagnement pour dispositifs ESG. La transformation digitale pousse les banques à réserver l’accueil physique aux interactions à forte valeur ajoutée.
Par exemple, la banque fictive « Banque du Quai » a transformé trois de ses agences phares en centres d’expertise. L’accueil traditionnel a été remplacé par des conseillers spécialisés, des ateliers budgétaires et des bornes numériques pour les démarches simples. Le pari : convertir une baisse de flux standard en une montée en qualité perçue par les clients.
Impact sur la relation client
La digitalisation bancaire modifie aussi l’écosystème de la relation. Les clients utilisent désormais une combinaison d’applications pour leurs opérations courantes et réservent l’agence pour des moments de décision. Cette logique impose d’assurer une continuité entre l’expérience mobile et l’expérience en face-à-face.
Les services de prise de rendez-vous intégrés aux applications, couplés à l’accès biométrique lors de l’arrivée, réduisent l’attente et personalisent la visite. Un client peut ouvrir un dossier de prêt en ligne et finaliser la signature en agence avec l’aide d’un expert, grâce à la signature électronique et à la vérification d’identité biométrique.
Cas pratique : transformation d’une agence
À Lyon, une agence pilote a adopté une organisation en trois pôles : diagnostics patrimoniaux, support digital et ateliers d’éducation financière. Les indicateurs montrent une augmentation de la satisfaction client et une hausse du cross-sell sur les produits d’épargne durable. L’expérience illustre comment la banque physique devient un élément différenciant lorsque l’offre digitale est déjà maîtrisée.
En synthèse, l’enjeu est clair : réinventer l’agence pour qu’elle incarne l’innovation bancaire et l’expertise, tout en s’appuyant sur des parcours numériques pour la commodité. Insight : la présence physique ne disparaît pas ; elle se transforme en un avantage concurrentiel ciblé.
Transformation digitale et technologie financière : IA, blockchain et open banking
La révolution technologique bouscule le secteur. L’IA n’est plus une promesse, elle opère déjà au cœur des processus : scoring crédit instantané, détection de fraude en temps réel, automatisation des tâches réglementaires. Ces avancées optimisent les coûts et améliorent la pertinence des offres.
La blockchain, quant à elle, suscite de nombreuses expérimentations. De l’échange de titres à la gestion de stablecoins, plusieurs projets pilotes testent une meilleure traçabilité et transparence. Cependant, gouvernance et interopérabilité demeurent des défis majeurs, nécessitant une collaboration forte entre régulateurs et acteurs privés.
Open banking et écosystèmes
L’ouverture des API a radicalement changé la donne. Les fintechs se connectent aux plateformes historiques pour proposer des services de niche, et les banques réagissent en intégrant des solutions tierces dans leurs propres parcours.
Les grands groupes adoptent des modèles en plateforme : marketplace de services extra-bancaires, intégration d’assurances ou d’outils de mobilité. En France, des initiatives testent déjà des places de marché intégrées où un client peut souscrire une assurance voyage ou un pack mobilité sans quitter son application bancaire, ce qui illustre la montée des services bancaires numériques à valeur ajoutée.
Exemples concrets et liens utiles
Plusieurs ressources montrent la diversité des sujets explorés. Pour comprendre les promesses de la blockchain pour le secteur, on peut lire des analyses sur blockchain et crypto en 2025.
Pour l’intégration de produits d’assurance au sein des offres digitales, des études de cas sont disponibles sur l’offre idéale d’assurance en ligne. Ces retours d’expérience montrent que la modularité des services augmente la rétention.
Vidéo explicative
La transformation est parfois plus simple à visualiser que la lire. La vidéo ci-dessous illustre un démonstrateur d’IA appliquée à l’onboarding et au scoring.
L’écosystème technique nécessite une gouvernance renforcée, mais offre un terrain fertile pour l’innovation bancaire. Insight : maîtriser l’API economy et l’IA devient une condition de survie pour rester compétitif.
Expérience client et hyperpersonnalisation dans les services bancaires numériques
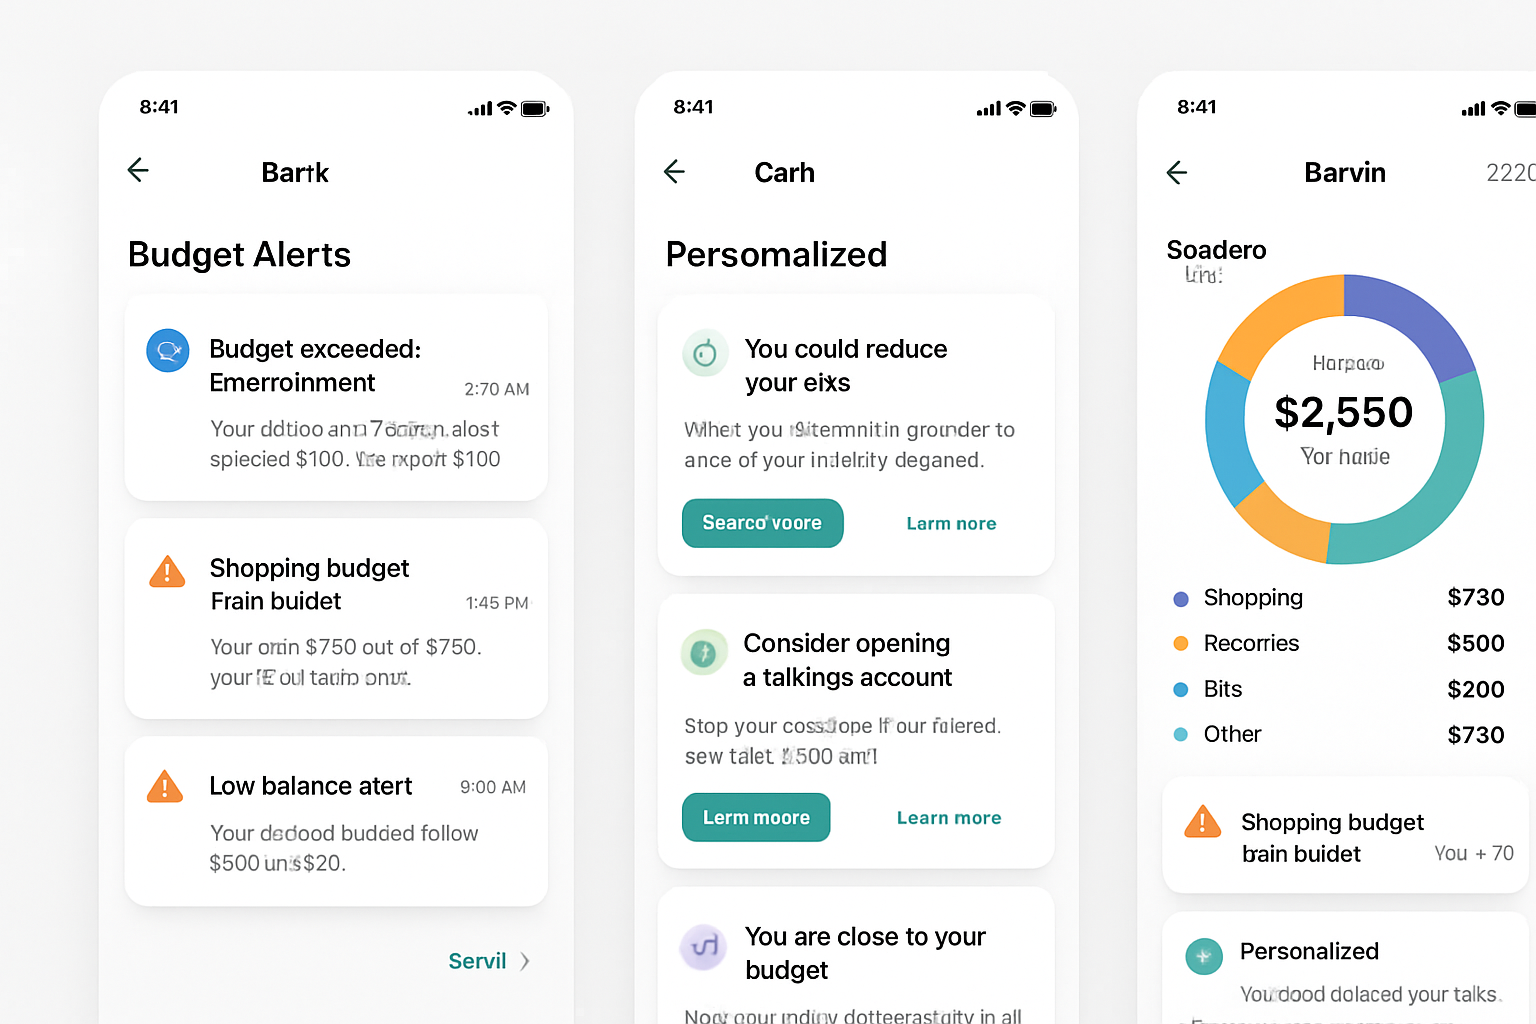
L’optimisation de l’expérience client est devenue l’axe central des stratégies. Les clients attendent des parcours fluides, des conseils proactifs et une personnalisation qui anticipe leurs besoins. Les outils de gestion financière personnelle (PFM) incarnent cette tendance.
De nombreux acteurs intègrent des PFM avancés : notifications budgétaires, catégorisation automatique des dépenses, et recommandations personnalisées d’épargne. Ces fonctions favorisent l’engagement et aident les utilisateurs à atteindre des objectifs financiers concrets.
Onboarding et parcours mobile
La majorité des nouvelles ouvertures de compte se fait désormais par identification biométrique. Les néo-banques ont popularisé le parcours 100% mobile, forçant les banques historiques à s’adapter. La simplicité d’onboarding réduit le taux d’abandon et facilite l’acquisition.
Pour en savoir plus sur comment simplifier l’accès au crédit ou l’ouverture de comptes, des guides pratiques existent, par exemple sur les prêts immobiliers en ligne simplifiés et les stratégies d’investissement listées sur investir en 2025.
Segmentation comportementale et IA
L’IA permet de segmenter en temps réel et de proposer des offres adaptées au bon moment. Les banques utilisent ces signaux pour proposer des produits pertinents — épargne, crédit ou arbitrage de placements — et ainsi augmenter la valeur client.
Le cas de Sophie L., utilisatrice d’une application hybride, illustre l’impact : après avoir reçu des alertes budgétaires personnalisées, elle a réduit ses dépenses mensuelles et activé un plan d’épargne automatique. Ce type d’intervention renforce l’utilité perçue de l’application.
Outils et bonnes pratiques
- 📊 PFM intégré pour visibilité et objectifs.
- 🔔 Notifications proactives pour relances et opportunités.
- 🧾 Offres contextualisées via segmentation comportementale.
- 🔗 Intégration de marketplaces pour services extra-bancaires.
Un tableau ci-dessous compare l’expérience mobile et les capacités PFM de plusieurs acteurs pour visualiser les écarts.
| Banque / App 🏷️ | Mobile UX 📱 | PFM intégré 💡 | Ouverture mobile ✅ |
|---|---|---|---|
| N26 💶 | Élevé 📲 | Élevé 📈 | Complète ✅ |
| Revolut 🔁 | Élevé 📲 | Moyen ⚖️ | Complète ✅ |
| Boursorama Banque 🟦 | Élevé 📲 | Élevé 📈 | Très avancée ✅ |
| BNP Paribas 🏛️ | Moyen ⚖️ | Moyen ⚖️ | En progrès ⏳ |
L’intégration des PFM augmente l’engagement et prépare l’introduction de conseils automatisés pour crédits et placements. Pour des astuces pratiques sur le suivi, voir suivi de dépenses en ligne.
Insight : l’expérience client gagnante combine simplicité mobile, hyperpersonnalisation via IA et services intégrés pour devenir indispensable.
Organisation interne, compétences et modèle de la banque hybride
La banque hybride est le modèle pragmatique qui émerge. Elle combine une plateforme numérique efficace avec des points de contact physiques dédiés aux interactions complexes. Mais au-delà des canaux, c’est l’organisation interne qui doit évoluer.
Les banques transforment leurs modes de travail : automatisation des tâches répétitives, montée en compétences des équipes, et culture orientée produit. Le skills-based organization remplace progressivement les structures hiérarchiques traditionnelles.
Formation et nouveau partage des tâches
La formation continue devient un pilier. Les collaborateurs sont formés à l’analyse de données, à la régulation digitale et à la relation humaine augmentée par la technologie. Des banques pilotes ont mis en place des programmes de « upskilling » pour transformer des chargés d’accueil en conseillers patrimoniaux numériques.
Le télétravail et les organisations hybrides modifient aussi les attentes. Pour attirer les talents tech et data, les établissements proposent du travail flexible, des parcours de carrière clairs et des missions à fort impact.
Partenariats et écosystèmes
Face à l’explosion des fintechs, des alliances se structurent. Les banques historiques nouent des partenariats pour accélérer leur transformation et lancer des services à la demande. Le recours à des partenaires externes permet de tester des innovations sans entamer à grande échelle les infrastructures internes.
Par exemple, plusieurs établissements ont développé des offres en marque blanche avec des fintechs spécialisées pour proposer des outils de gestion patrimoniale ou d’investissement. Ces coopérations réduisent le time-to-market et enrichissent l’offre produit.
Mesurer la performance
Les nouveaux KPI mettent l’accent sur l’usage et la rétention plutôt que sur le nombre d’agences. Indicateurs comme le taux d’adoption du PFM, le taux de NPS après interaction en agence ou mobile, et la rapidité d’onboarding sont au centre des tableaux de bord des directions générales.
Insight : l’adaptabilité organisationnelle et la capacité à déployer des compétences orientées client sont des facteurs déterminants pour la compétitivité de la banque hybride.
Sécurité bancaire, conformité et résilience dans un monde digitalisé
La protection des clients et des systèmes est devenue le premier chantier opérationnel. La multiplication des cyberattaques et la sensibilité des données imposent des investissements massifs en sécurité bancaire et conformité.
Le RGPD et les nouvelles obligations nationales renforcent la transparence : publication des grilles de salaires, dispositifs de protection des lanceurs d’alerte ou reporting social. Les banques doivent démontrer que leurs pratiques respectent les normes pour conserver la confiance.
Cybersécurité et surveillance proactive
La surveillance des systèmes d’information est désormais continue. Des SOC (Security Operations Centers) surveillent les flux en temps réel et déclenchent des réponses automatisées. L’IA aide à repérer les anomalies et à anticiper les attaques.
Les banques multiplient les tests d’intrusion, les simulations de crise et les audits externes. Un plan de reprise (PRA) robuste et des process de communication en cas d’incident sont indispensables pour limiter l’impact financier et réputationnel.
Conformité et acceptabilité sociale
La conformité dépasse le cadre technique et devient un enjeu de gouvernance. Les décideurs doivent articuler conformité, innovation et inclusion. Les offres doivent être accessibles, explicables et sécurisées pour être acceptées par le grand public.
Sur le plan technique, l’authentification multifactorielle, la biométrie sécurisée et le chiffrement de bout en bout constituent le socle minimal. Concernant les crypto-actifs, la sécurisation des actifs numériques et la conformité aux régulations émergentes sont des sujets cruciaux : des ressources pratiques peuvent être consultées pour mieux comprendre ces enjeux, par exemple securisation crypto et choisir une banque en ligne pour crypto.
Resilience économique et gouvernance
La pression sur les marges et la compétition accrue nécessitent une gouvernance agile. La loi finance et les obligations de transparence poussent les groupes à repenser la rémunération et à renforcer les contrôles internes.
Insight : la confiance se gagne par la preuve — gouvernance stricte, sécurité renforcée et conformité proactive sont les piliers de la pérennité bancaire.
- 🔐 Surveillance proactive des SI
- 📜 Conformité RGPD et obligations sociales
- 🛡️ Authentification forte et chiffrement
- 🤝 Transparence et acceptabilité sociale
Pour approfondir les comparatifs d’acteurs et les tendances globales, consultez un panorama des banques en ligne en 2025 ou un comparatif sur les comparatif néo-banques. Les solutions d’optimisation financière sont expliquées dans des guides pratiques comme optimisez votre gestion financière.
La banque physique va-t-elle disparaître ?
Non. La banque physique évolue. Les agences se spécialisent en conseils à forte valeur ajoutée tandis que les opérations courantes migrent vers le digital. Le modèle le plus durable est celui de la banque hybride, combinant digital et présence humaine.
Comment la digitalisation bancaire protège-t-elle mes données ?
La digitalisation s’accompagne de mesures techniques : chiffrement, authentification multi-facteur, surveillance continue et audits réguliers. Les régulations comme le RGPD encadrent l’usage des données et imposent des obligations aux établissements.
Quelles compétences seront clé pour travailler en banque ?
Les compétences recherchées incluent la maîtrise des outils digitaux, l’analyse de données, la compréhension des risques cyber, et les soft skills pour le conseil personnalisé. La formation continue est essentielle.
Les néo-banques vont-elles dominer totalement le marché ?
Elles dominent certains segments, surtout mobile, mais les banques historiques résistent en se transformant et en nouant des partenariats. Le marché se polarise entre acteurs natifs digitaux et banques hybrides performantes.