Comptabiliser un compte à terme se fait par des écritures simples et traçables. Ce placement bancaire, très prisé des entreprises disposant d’un excédent de trésorerie, permet de sécuriser un capital et d’obtenir une rémunération définie pendant une durée contractuelle. Dans un contexte 2025 marqué par une inflation modérée et des différenciations tarifaires entre établissements, comprendre les règles comptables et fiscales appliquées aux comptes à terme devient indispensable pour la direction financière. Ce texte suit le fil conducteur d’Atelier Durand SARL, une PME fictive qui place 100 000 € en compte à terme pour trois mois afin d’illustrer les écritures, les ajustements et les conséquences fiscales. Vous trouverez des exemples pratiques, des tableaux récapitulatifs d’écriture, des listes actionnables et des conseils pour choisir entre BNP Paribas, Crédit Agricole, Société Générale, Caisse d’Épargne, Banque Populaire, La Banque Postale, Crédit Mutuel, LCL, CIC et HSBC France. Les paragraphes sont courts pour faciliter la mise en œuvre opérationnelle et chaque section se termine par un insight clé.
Ouvrir et enregistrer un compte à terme en comptabilité d’entreprise
Constat : l’ouverture d’un compte à terme nécessite une écriture d’immobilisation financière simple et une traçabilité bancaire stricte.
À l’ouverture du compte, l’entreprise transfère une somme de son compte courant vers un compte spécifique. Cette opération n’est pas une charge mais un placement financier ; elle modifie la nature d’actif. Dans les plans comptables français, on utilise typiquement le sous‑compte du compte bancaire et un compte dédié aux placements à terme.
Pour illustrer, Atelier Durand SARL transfère 100 000 € depuis son compte courant maison bancaire vers un compte à terme chez BNP Paribas. L’écriture d’ouverture enregistrera la sortie du compte courant et l’entrée du placement.
- ✅ Étape 1 : vérifier le contrat (durée, taux, modalités de versement). 📄
- ✅ Étape 2 : effectuer le virement bancaire interne et conserver l’avis d’opération. 🧾
- ✅ Étape 3 : saisir l’écriture comptable d’ouverture. 🧮
Exemple d’écriture (simplifiée) : débit du compte 271 « Placements à terme » et crédit du compte 512 « Banque ». Cette écriture matérialise que la trésorerie est immobilisée dans un placement et non plus disponible sur le compte courant.
Il faut conserver le contrat fourni par l’établissement — BNP Paribas, Crédit Agricole ou autre — car il contient les conditions de retrait anticipé, les taux appliqués et les dates d’échéance. Ces éléments conditionnent la comptabilisation des intérêts et la reconnaissance des produits financiers.
| Action 🔎 | Compte débit 🔽 | Compte crédit 🔼 |
|---|---|---|
| Ouverture du compte à terme | 271 – Placements à terme 💶 | 512 – Banque 💳 |
| Virement interne de trésorerie | 580 – Virements internes 🔁 | 512 – Banque 💳 |
Dans la pratique, certaines banques ouvrent un IBAN distinct pour le compte à terme — c’est le cas de La Banque Postale ou de Crédit Mutuel — ce qui simplifie la réconciliation comptable. Atelier Durand documente le virement par note interne et joint le contrat bancaire au dossier fournisseur dès l’ouverture.
Liste des contrôles à effectuer à l’ouverture :
- 🔍 Vérifier l’IBAN et la correspondance du contrat
- 🧾 Archiver l’avis de débit et le contrat signé
- 📆 Indiquer la date d’échéance dans le calendrier de trésorerie
- 📊 Mettre à jour le tableau de bord de placements
Enfin, fixez une procédure simple pour les écritures récurrentes : qui passe la pièce, qui valide la saisie et qui archive. Ce contrôle réduit les erreurs de traçabilité lors du rapprochement bancaire mensuel. Insight clé : l’écriture d’ouverture transforme un actif liquide en placement identifiable; elle doit être documentée pour garantir une traçabilité irréprochable.
Comptabiliser les intérêts périodiques et les produits financiers
Constat : les intérêts d’un compte à terme doivent être constatés au bon exercice selon la période d’acquisition.
Les intérêts peuvent être versés périodiquement (mensuellement, trimestriellement) ou capitalisés à échéance. Dans tous les cas, il faut comptabiliser la production financière au fur et à mesure qu’elle est acquise. Cela évite les sur‑ ou sous‑évaluations du résultat à la clôture.
Atelier Durand a un CAT rémunéré à 1,2 % par an, taux communiqué par la banque au moment de la signature (source : établissement bancaire, 2024). Pour un placement de 100 000 € sur 3 mois, la comptabilisation se fait par des écritures d’encaissement ou d’ajustement selon les flux réels.
- 🧾 Intérêts perçus : si la banque verse les intérêts mensuellement, enregistrez une rentrée en banque et un produit financier. 💶
- 📅 Intérêts non perçus à la clôture : comptabilisez une charge/produit à recevoir (compte 486/76) pour constater l’acquisition des intérêts. ⏳
- 🔄 Capitalisation : si les intérêts sont ajoutés au capital, la valeur du placement augmente; ajustez le compte 271 en conséquence. 📈
Exemple d’écriture mensuelle lorsque la banque verse l’intérêt : débit 512 « Banque », crédit 76 « Produits financiers ». Si les intérêts ne sont versés qu’à l’échéance, utilisez un compte de régularisation — par exemple 486 « Intérêts courus non échus ». À la clôture, vous débitez 486 et créditez 76 pour matérialiser le produit acquis.
La reconnaissance des intérêts suit la règle d’indépendance des exercices. Ainsi, pour un exercice clos le 31 décembre, les intérêts acquis entre le début et la date de clôture doivent figurer dans le compte de résultat, même si le paiement interviendra ultérieurement.
| Situation 📌 | Écriture recommandée 🧾 | Compte exemple 🔢 |
|---|---|---|
| Intérêts payés mensuellement | Débit banque / Crédit produit | 512 / 76 💶 |
| Intérêts à la clôture non perçus | Débit 486 / Crédit 76 | 486 / 76 ⏳ |
Si un prélèvement fiscal est appliqué à la source — selon l’établissement ou le pays — enregistrez le net perçu et comptabilisez le crédit d’impôt ou la retenue dans les comptes appropriés. Exemple : la banque retient une retenue de 10 % sur les intérêts payés — notez‑la et préparez le suivi fiscal.
Points de vigilance pratiques :
- 🔁 Vérifiez la périodicité de versement dans le contrat bancaire
- 🧾 Conservez les relevés fournis par BNP Paribas, Crédit Agricole, ou Société Générale
- 📌 Utilisez un compte distinct pour les intérêts courus pour faciliter les réconciliations
Atelier Durand automatise la saisie des intérêts via un modèle récurrent dans son logiciel de comptabilité, puis effectue un contrôle mensuel pour comparer les montants bancaires aux écritures. Insight clé : constater les intérêts acquis à la bonne période garantit la fiabilité du résultat et facilite la déclaration fiscale.
Clôture, restitution du capital et écritures de sortie du compte à terme
Constat : à l’échéance, il faut passer des écritures qui restituent le capital et enregistrent les intérêts définitifs.
À l’échéance du placement, la banque restitue le capital augmenté des intérêts. L’écriture de clôture consiste à débiter le compte bancaire du montant reçu et à créditer le compte 271 pour neutraliser le placement. Les intérêts s’enregistrent en produit, ou en régularisation si déjà constatés.
Exemple concret : Atelier Durand place 100 000 € pendant trois mois à 1,2 % annuel (source : simulation interne, 2024). Les intérêts pour trois mois sont calculés au prorata : 100 000 € × 1,2 % × 3/12 = 300 €. À l’échéance, la banque verse 100 300 €.
- 🔁 Écriture de réception : débit 512 « Banque » pour 100 300 €; crédit 271 « Placements à terme » pour 100 000 € et crédit 76 « Produits financiers » pour 300 €. 💶
- 🧾 Si intérêts déjà constatés : annulez la régularisation 486 au moment du paiement réel. 📅
- ⚠️ Si pénalité de retrait : comptabilisez la pénalité en charge exceptionnelle ou financière selon la nature. 🔻
| Événement 🚩 | Débit 🔽 | Crédit 🔼 |
|---|---|---|
| Clôture et récupération du capital + intérêts | 512 – Banque 💳 (100 300 €) | 271 – Placements à terme 💶 (100 000 €) / 76 – Produits financiers 💰 (300 €) |
| Pénalité bancaire pour retrait anticipé | 66 – Charges financières 🔻 | 512 – Banque 💳 |
Si la banque est un établissement comme HSBC France, LCL ou CIC, renseignez‑vous sur les frais de clôture. Certaines offres commerciales prévoient une révision du taux en cas de sorties anticipées. Atelier Durand a négocié dans son contrat l’absence de frais pour les retraits à échéance naturelle.
Attention aux écritures de fin d’exercice : si l’échéance tombe après la clôture, le produit doit être constaté dans l’exercice en cours via 486/76. À la réception effective, vous annulez la régularisation. Cette démarche évite de gonfler ou d’amoindrir le résultat réalisé sur l’exercice suivant.
Checklist de clôture :
- ✅ Confirmer le montant versé par la banque par relevé
- ✅ Passer l’écriture de récupération du capital
- ✅ Annuler les régularisations d’intérêts si elles existent
- ✅ Vérifier l’impact fiscal et préparer les justificatifs
Insight clé : la clôture d’un compte à terme doit réconcilier le capital, les intérêts et les éventuelles pénalités pour présenter des comptes fidèles et complets.
Traitement fiscal et déclarations liées aux comptes à terme
Constat : les intérêts perçus sur un compte à terme peuvent relever de l’impôt et nécessitent un suivi pour déclarations et paiements.
La fiscalité dépend du régime fiscal de l’entreprise (IS, IR selon le statut) et de la nature des produits financiers. Les intérêts perçus sont en général imposables et doivent être intégrés au résultat imposable. Il est important de conserver les preuves de retenue à la source si la banque a opéré une retenue.
Pour Atelier Durand (soumise à l’IS), les intérêts de 300 € perçus sur le placement seront inclus dans le résultat imposable. Si la banque a appliqué une retenue, l’entreprise doit l’aligner avec sa comptabilité et demander des justificatifs si nécessaire.
- 🧾 Déclaration des produits : inscrire les intérêts dans le compte de résultat et dans les annexes fiscales. 📑
- 💼 Retenue à la source : documenter toute retenue effectuée par la banque et la rapprocher avec les justificatifs bancaires. 📌
- ⚖️ Régularisations : si la retenue est supérieure à l’impôt dû, prévoir un mécanisme de restitution ou de crédit. 🔄
Si l’entreprise est assujettie à la TVA, précisez que les intérêts bancaires sont hors champ TVA (non soumis). Sur le plan comptable, les intérêts restent des produits financiers imposables à l’impôt sur les sociétés.
En pratique, les banques françaises — BNP Paribas, Crédit Agricole, Société Générale, etc. — fournissent chaque année un relevé fiscal indiquant les intérêts versés et les retenues éventuelles. Conservez ce document pour la liasse fiscale et pour faciliter les contrôles.
Points pratiques pour la déclaration :
- 📅 Conservez le relevé fiscal annuel transmis par la banque
- 📑 Joignez les justificatifs en cas de retenue à la source
- 🔍 Revérifiez les différences entre écritures comptables et relevé bancaire
- 📣 Consultez votre conseil fiscal si un cas particulier (résident non‑résident, retenue étrangère) apparaît
Ressource utile : en cas de placements internationaux, la convention fiscale applicable doit être vérifiée pour éviter une double imposition. Si Atelier Durand place à l’étranger via HSBC France, la situation mérite une vérification spécifique.
Insight clé : intégrer les intérêts dans le résultat imposable et documenter les retenues évite les écarts lors de la liasse fiscale et facilite les contrôles fiscaux.
Cas pratiques : retrait anticipé, pénalités et écritures ajustées
Constat : le retrait anticipé modifie le montant réellement perçu et entraîne généralement une charge pour l’entreprise.
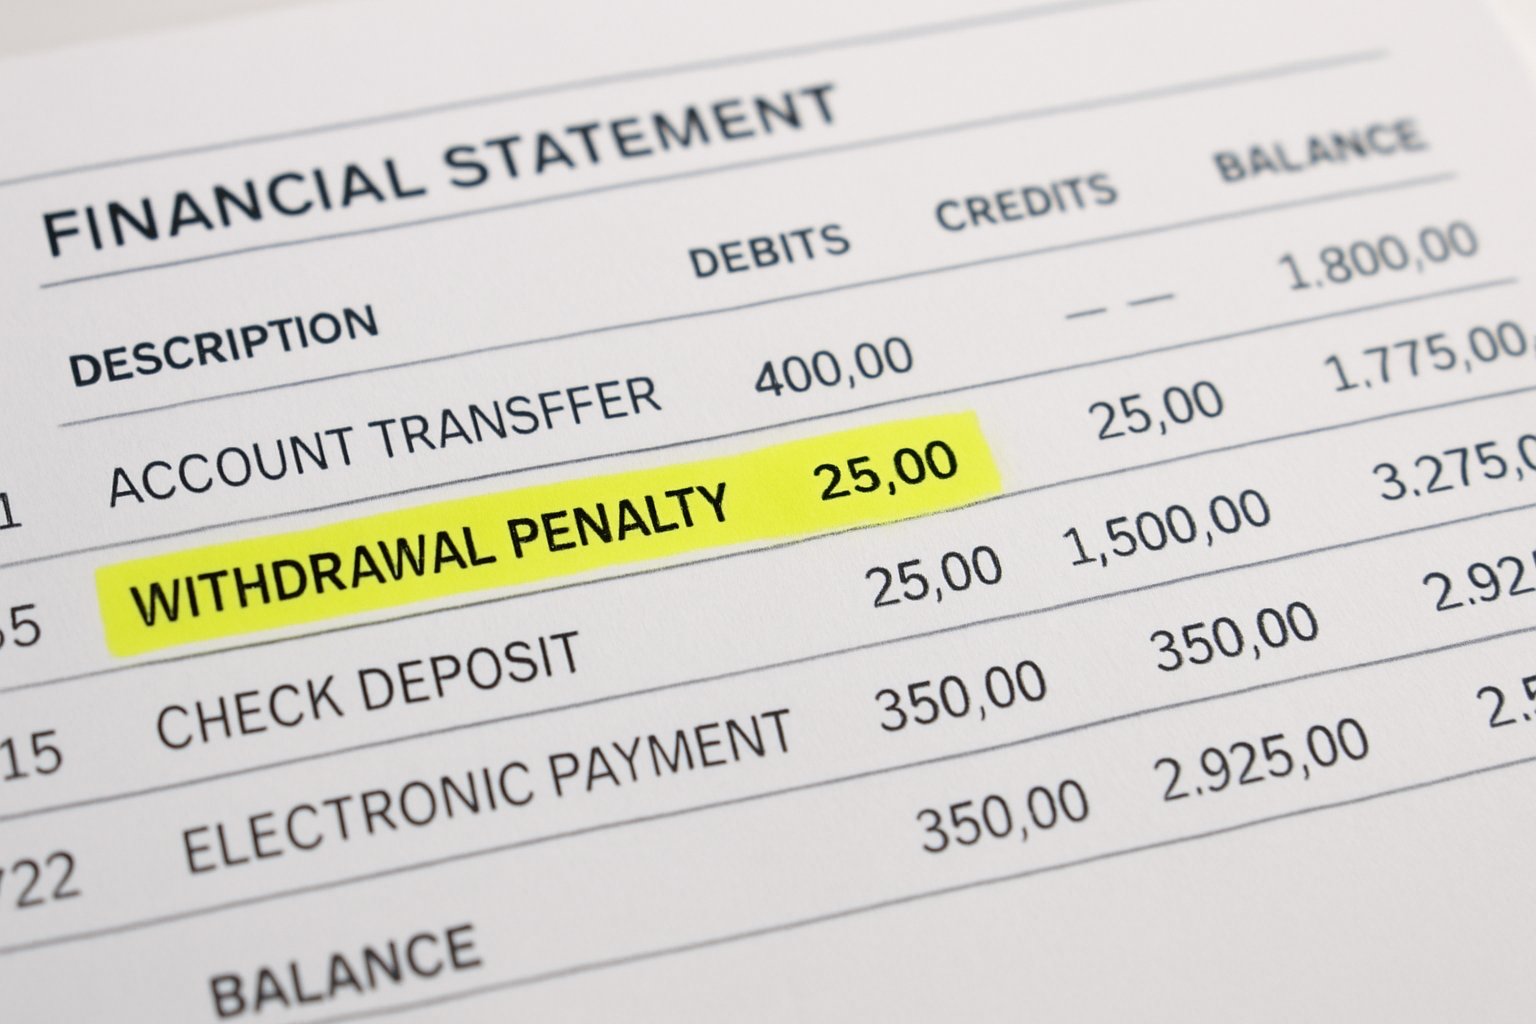
Un retrait avant l’échéance contractuelle peut générer une pénalité exprimée en pourcentage ou en montant fixe. La classification comptable de cette pénalité dépend de sa nature — financière ou exceptionnelle. En pratique, la plupart des PME comptabilisent ces pénalités en charges financières.
Exemple : Atelier Durand retire le placement à 2 mois au lieu de 3 et subit une pénalité de 50 €. L’écriture sera : débit 66 « Charges financières » pour 50 €, débit 512 pour le reste perçu et crédit 271 pour annuler le placement.
- ⚠️ Pénalité bancaire : comptabiliser en charge financière 66. 💸
- 🔁 Différence de produit : recalculer les intérêts acquis et ajuster 76 ou 486 selon les écritures passées. 📉
- 🧾 Justification : joindre la lettre de la banque précisant le motif et le montant de la pénalité. 🗂️
Si la pénalité est significative, il peut être pertinent de la classer en charge exceptionnelle. Toutefois, la plupart des normes fiscales acceptent la classification en charge financière, surtout si la pénalité est liée à la gestion de trésorerie.
| Situation ⚖️ | Écriture 🔢 | Remarque 📌 |
|---|---|---|
| Retrait anticipé avec pénalité | Débit 66 – Charges financières / Débit 512 / Crédit 271 | Pénalité → charge financière 💸 |
| Retrait anticipé avec remboursement partiel d’intérêts | Débit 512 / Crédit 271 et ajustement 76/486 | Vérifier les intérêts déjà constatés ⏳ |
Conseil pratique : négociez les conditions de retrait avec votre banque au moment de la souscription. Certaines banques — par exemple Caisse d’Épargne ou Banque Populaire — proposent des formules « à terme flexible » avec pénalités réduites. Atelier Durand a choisi un contrat sans possibilité de retrait anticipé sans pénalité élevée, car sa trésorerie prévisible le permettait.
Checklist en cas de retrait anticipé :
- 📄 Obtenir le détail de la pénalité de la banque
- 🧾 Réconcilier les montants perçus avec les écritures comptables
- 🔎 Classer la pénalité selon la nature admise
- 📁 Conserver la communication bancaire au dossier
Insight clé : anticiper les conséquences d’un retrait anticipé permet de limiter son coût et de choisir la classification comptable la plus appropriée.
Choisir la banque et comparer les offres de comptes à terme pour entreprises
Constat : la sélection de la banque conditionne les taux, les conditions de retrait et la qualité des relevés nécessaires à la comptabilité.
Comparer les banques implique d’analyser le taux nominal, la périodicité du versement des intérêts, les frais, la clarté des relevés et la qualité du service. Parmi les établissements fréquemment choisis par les entreprises en France figurent BNP Paribas, Crédit Agricole, Société Générale, Caisse d’Épargne, Banque Populaire, La Banque Postale, Crédit Mutuel, LCL, CIC et HSBC France.
Critères de comparaison :
- 💰 Taux d’intérêt : comparer le taux nominal et les conditions de révision. 📈
- 📆 Périodicité des intérêts : mensuelle, trimestrielle ou à l’échéance. ⏱️
- ⚖️ Frais et pénalités : si retrait anticipé, quels coûts ? 💸
- 🧾 Qualité des relevés : détail des intérêts et des retenues fiscales. 🧾
| Banque 🏦 | Taux indicatif (2024) 📉 | Avantage clé ⭐ |
|---|---|---|
| BNP Paribas | ~1,0 % 💶 | Service entreprise + relevés détaillés |
| Crédit Agricole | ~1,1 % 🌾 | Réseau local et offres pour PME |
| Société Générale | ~1,0 % ⚙️ | Options de gestion de trésorerie |
Remarque importante : les taux indiqués varient selon la date et la politique commerciale des banques (source : publications bancaires, 2024). Il convient de demander une offre fermée dès que vous envisagez un placement.
Lors du choix, privilégiez la clarté administrative. Atelier Durand a comparé trois offres et choisi la banque offrant le meilleur compromis entre taux et qualité des relevés — un critère capital pour la comptabilité.
Processus recommandé pour choisir :
- 📊 Demandez des simulations chiffrées sur la durée souhaitée
- 🤝 Négociez les conditions de retrait et les frais
- 🧾 Exigez un relevé fiscal annuel et un détail des mouvements
- 🔁 Comparez la facilité de rapprochement bancaire avec votre ERP
Insight clé : une offre attractive se juge au-delà du taux; la qualité des relevés et la flexibilité conditionnent la simplicité de comptabilisation.
Suivi, contrôle interne et reporting des comptes à terme
Constat : un suivi régulier réduit les risques d’erreur et facilite les prises de décision opérationnelle.
Le suivi d’un portefeuille de comptes à terme passe par des procédures simples mais répétées : journalisation des écritures, rapprochements bancaires, vérification des contrats et reporting mensuel. Ces étapes garantissent que les écritures comptables reflètent fidèlement la réalité bancaire.
Atelier Durand a mis en place un tableau de suivi qui recense le placement, la date d’ouverture, la date d’échéance, le taux et l’établissement bancaire. Ce tableau sert de source pour les écritures et le reporting trimestriel.
- 📋 Rapprochements mensuels : vérifier que les montants bancaires correspondent aux écritures. 🔍
- 🗂️ Archivage des contrats : conserver le contrat et les relevés bancaires pour au moins 10 ans. 🧾
- 📈 Reporting : intégrer les produits et la valeur des placements dans le reporting de trésorerie. 📊
Procédure opérationnelle recommandée :
- 📅 Relever chaque mouvement lié aux comptes à terme lors du rapprochement mensuel
- 🔁 Vérifier la concordance entre le contrat bancaire et la saisie comptable
- 📑 Archiver les preuves de paiement et les avis de crédit
- 📣 Transmettre un résumé au dirigeant pour décision stratégique
Le contrôle interne doit définir les rôles : qui saisit, qui valide, qui rapproche. Une séparation simple des tâches évite les erreurs et garantit la fiabilité des comptes. Atelier Durand a assigné la saisie au comptable et la validation au directeur financier.
Liste d’indicateurs à suivre dans le reporting :
- 📌 Montant total des CAT en portefeuille
- 📌 Rendement moyen pondéré
- 📌 Dates d’échéance imminentes (30–90 jours)
- 📌 Pénalités ou frais éventuels
Insight clé : un reporting clair sur les comptes à terme permet d’anticiper les besoins de trésorerie et d’optimiser le placement sans surprises.
Intégrer le compte à terme dans la stratégie de trésorerie et de placement
Constat : le compte à terme est un outil utile pour gérer un excédent de trésorerie dans un cadre prudent et planifié.
Penser placement, c’est penser disponibilité. Les comptes à terme permettent d’améliorer la rémunération de la trésorerie tout en préservant le capital. Leur intégration dans la stratégie financière doit répondre à des objectifs précis : sécurisation du capital, optimisation du rendement et respect des besoins de liquidité.
Atelier Durand a défini une règle simple : ne placer que les excédents prévisibles sur 3–6 mois afin d’éviter les sorties anticipées coûteuses. Cette règle a été formalisée dans la politique de trésorerie de l’entreprise.
- 🔒 Sécurité : conserver une réserve de liquidité en banque courante pour faire face aux besoins imprévus. 💧
- 📈 Rendement : utiliser les comptes à terme pour améliorer le rendement de la trésorerie excédentaire. 💹
- 🔁 Laddering : répartir les placements sur différentes échéances pour lisser les flux. 🪜
Stratégies pratiques :
- 🧾 Mettre en place une réserve opérationnelle et n’y toucher qu’en cas d’urgence
- 📆 Fractionner les placements pour couvrir les besoins des 12 prochains mois
- 🔎 Revoir les offres bancaires annuellement et renégocier si nécessaire
Le choix entre un compte à terme court et long dépendra de vos prévisions de trésorerie. Les banques telles que Crédit Agricole et Caisse d’Épargne proposent des solutions adaptées aux PME, parfois avec des options de liquidité conditionnelle. Atelier Durand privilégie des CAT courts pour coller à son cycle d’exploitation.
Enfin, documentez la stratégie et liez‑la aux indicateurs financiers clés : couverture des charges courantes, trésorerie minimale et objectif de rendement. Cette discipline facilite les décisions et la communication avec les partenaires financiers.
Insight clé : intégrer les comptes à terme à une stratégie de trésorerie maîtrisée augmente le rendement sans compromettre la liquidité essentielle à l’activité.