En bref — Points clés à retenir sur Corum Life avis 2025 :
- 🔍 Corum Life est une solution d’assurance vie spécialisée en investissement pierre-papier (SCPI intégrées), attractive pour un placement immobilier indirect.
- 📈 Le rendement assurance vie dépend de la performance des actifs immobiliers et des frais, mais reste compétitif pour un investisseur cherchant du cash-flow.
- ⚠️ Risques investissement : liquidité, sensibilité conjoncturelle de l’immobilier et coûts de gestion. Ce n’est pas un placement sans risque.
- 🌱 Pour une épargne durable, Corum Life propose une exposition à l’immobilier européen ; la sélection d’actifs conditionne l’impact ESG.
- 💡 Faut-il investir ? La décision dépend du profil : horizon long, tolérance au risque immobilier et besoin de diversification.
Corum Life avis 2025 : présentation détaillée de l’assurance vie en pierre-papier
Sophie, 42 ans, cadre dans une PME et personnage fil conducteur de cet article, cherche à diversifier son épargne. Elle possède déjà un livret et un PEE, mais s’interroge : faut-il investir dans Corum Life pour ajouter une exposition immobilière à son patrimoine ?
Corum Life est présenté comme une assurance vie multi-supports contenant principalement des parts de SCPI ou d’autres véhicules d’investissement pierre-papier. Le principe : via une enveloppe d’assurance vie, vous détenez indirectement des biens immobiliers sans les contraintes de gestion locative directe.
Concrètement, la mécanique combine deux couches : d’un côté, l’enveloppe fiscale avantageuse de l’assurance vie, et de l’autre, des supports immobiliers produisant des revenus locatifs redistribués. Pour Sophie, cela signifie percevoir des flux réguliers tout en bénéficiant d’un cadre de transmission et d’optimisation fiscale.
Dans la pratique, Corum Life propose une sélection de SCPI et d’OPCI, parfois complétée par des fonds immobiliers thématiques. La promesse est une exposition européenne diversifiée, avec des actifs commerciaux, de bureaux et logistiques. Cette diversification géographique est un argument fort pour réduire la concentration sur un marché domestique unique.
Exemple concret : Sophie place 50 000 € sur la partie pierre-papier de Corum Life. Selon la ventilation choisie, une partie du capital est investie en parts de SCPI générant des revenus trimestriels, tandis qu’une autre portion reste sur fonds en euros ou unités de compte moins risquées. Les rentrées locatives, après frais, sont ensuite créditées sur son contrat sous forme de plus-values ou de distributions.
Il est essentiel de comprendre les frais : droits d’entrée sur SCPI, frais de gestion de l’assurance vie, et parfois commissions sur arbitrages. Ces coûts réduisent le rendement net pour l’épargnant et doivent être comparés à d’autres solutions de placement immobilier ou financiers.
En somme, pour Sophie, Corum Life est un outil permettant d’accéder à l’immobilier sans les contraintes pratiques, mais avec des frais et une liquidité plus faible que des OPCVM classiques. Cet encadrement est idéal pour un horizon long (5-10 ans ou plus) et pour qui recherche un supplément de rendement lié à l’immobilier. Insight : la vraie question n’est pas seulement « faut-il investir ? », mais « comment intégrer cet actif dans une stratégie globale ».
Rendement assurance vie : performances et chiffres clés de Corum Life en 2025
Analyser le rendement assurance vie pour un contrat lié à la pierre-papier implique d’isoler plusieurs composantes : performance des SCPI, évolution des prix immobiliers, frais et fiscalité. Sophie veut des chiffres tangibles : quel rendement net peut-elle attendre ?
Historiquement, les SCPI ont délivré des rendements bruts oscillant entre 3 % et 6 % en Europe selon les cycles et les classes d’actifs. Après application des frais et de l’enveloppe assurance vie, le rendement net se situe souvent légèrement en dessous. Pour Corum Life, plusieurs rapports clients et notes de marché font état d’une performance attractive mais à relativiser selon la date d’entrée.
Tableau synthétique pour comparer les performances (exemple indicatif) :
| Type de support 📊 | Rendement brut estimé 🔍 | Rendement net pour l’assuré 💶 |
|---|---|---|
| SCPI commerciale 🏢 | 4.5 % | 3.2 % |
| OPCI / logistique 🚚 | 5.0 % | 3.6 % |
| Fonds euros sécurisés 🛡️ | 1.2 % | 0.9 % |
Ce tableau inclut des emojis pour attirer l’attention sur la nature du support. Il illustre que le placement immobilier via Corum Life peut offrir un complément de rendement face aux fonds euros classiques, mais la variabilité reste réelle.
Pour mieux évaluer le rendement, regardons la fiscalité. En assurance vie, au-delà des huit ans, l’écrêtement fiscal devient plus favorable, ce qui augmente le rendement net perçu par l’assuré. Sophie, qui vise un horizon de 10 ans, bénéficie donc d’un avantage fiscal non négligeable comparé à une détention directe de SCPI hors enveloppe.
Il est également utile de comparer Corum Life à d’autres alternatives : PEA immobilier, achat direct, ou contrats d’assurance vie plus orientés actions. Des guides comparatifs sur des stratégies de placement aident à positionner Corum Life dans l’univers global des investissements, par exemple via des articles thématiques comme conseils sur les placements 2025.
Enfin, n’oublions pas la liquidité : contrairement à un ETF immobilier liquide, la revente de parts de SCPI peut prendre du temps, influant directement sur le rendement réalisé si des cessions sont nécessaires en période de stress. Insight : le rendement potentiel de Corum Life est attractif mais dépend fortement de l’horizon, des frais et de la conjoncture immobilière.
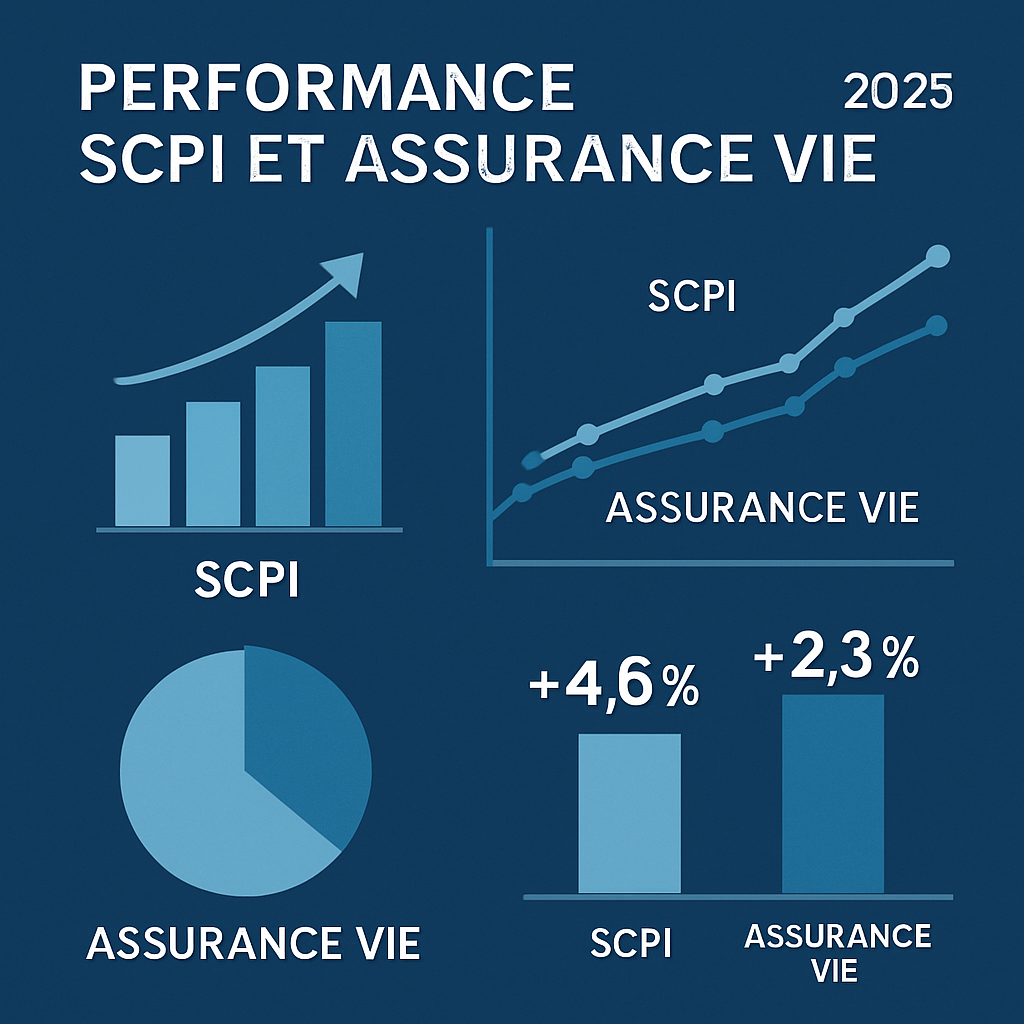
Avantages Corum Life : avantages fiscaux, diversification et épargne durable
Pour Sophie, les arguments en faveur de Corum Life se déclinent en trois axes : fiscalité, diversification et possibilité d’épargne durable. Chacun mérite un examen approfondi afin de répondre à la question : faut-il investir ?
1) Fiscalité optimisée. En utilisant l’enveloppe de l’assurance vie, les revenus générés par les parts immobilières peuvent bénéficier d’une fiscalité plus douce lors de la transmission ou après huit ans. Cela rend la solution favorable pour une épargne de long terme destinée à la retraite ou à la succession.
2) Diversification réelle. Les marchés immobiliers nationaux peuvent être corrélés aux cycles locaux. Corum Life propose souvent une exposition à l’immobilier européen, réduisant la corrélation et offrant un rendement source supplémentaire à côté des actions et obligations. Sophie, qui possède déjà un portefeuille actions, voit ici une opportunité de réduction du risque global.
3) Épargne durable. Certains supports inclus dans Corum Life intègrent des critères ESG et ciblent des actifs rénovés ou énergétiquement performants. Pour les investisseurs préoccupés par l’impact, cette dimension est importante et peut être un argument décisif.
Liste des avantages concrets (avec emojis) :
- ✅ Fiscalité avantageuse sur le long terme 😊
- 🏘️ Diversification vers l’immobilier européen 🌍
- ♻️ Possibilité d’épargne durable via fonds ESG 🌱
- 🔒 Gestion déléguée, zéro souci locatif pour l’assuré 🧾
- 📅 Flux réguliers potentiels (revenus trimestriels) ➕
Un point souvent négligé est la simplicité pour l’épargnant. Sophie n’a pas à gérer les travaux, les loyers impayés ou les vacances locatives. Tout est administré par la société de gestion, ce qui en fait une solution attractive pour les actifs occupés.
Pour les lecteurs souhaitant approfondir l’aspect assurance vie en ligne et comparer les offres, des ressources dédiées existent, par exemple guide pour choisir une assurance vie en ligne, qui permet de mettre en perspective les frais et options disponibles.
Insight final : les avantages Corum Life séduisent par la combinaison fiscalité, diversification et gestion déléguée, mais ils n’effacent pas les contraintes de liquidité et de frais.
Risques investissement : limites, volatilité et scénarios défavorables pour Corum Life
Tout placement présente des risques ; pour Corum Life, ceux-ci sont particulièrement liés à l’immobilier et aux structures pierre-papier. Sophie doit en être consciente avant de souscrire.
Risque de liquidité : les parts de SCPI ne s’échangent pas instantanément comme un ETF. En période de retrait massif, la revente peut prendre des mois et s’effectuer à un prix défavorable. Cela impacte directement la capacité de Sophie à récupérer son capital rapidement en cas de besoin.
Risque de marché et conjoncturel : une crise immobilière ou une forte augmentation des taux d’intérêt peut baisser la valeur des actifs et la distribution de revenus. Dans ce cas, le rendement assurance vie espéré peut s’éroder fortement. Un investisseur exposé sans couverture peut subir des pertes en capital.
Risque de frais : la combinaison des frais de gestion de la SCPI et des frais du contrat d’assurance vie peut réduire significativement la rentabilité nette. Sophie doit comparer le taux de rendement brut annoncé et le rendement net attendu après frais.
Risque de concentration sectorielle : certaines SCPI sont très exposées à un type d’actif (retail, bureaux), et la transformation du travail (télétravail) peut réduire la demande pour certains bureaux. Une diversification interne aux supports est nécessaire pour limiter ce risque.
Un article comparatif et des avis de marché recommandent de toujours mesurer ces risques face à d’autres solutions d’épargne, tels que les offres d’assurance vie classiques ou les produits actions. Pour un panorama plus large des offres bancaires et des produits d’épargne, consultez des bilans comparatifs comme retours sur contrats d’assurance vie qui aident à évaluer les alternatives.
Exemple de scénario défavorable : si sur trois ans les loyers perçus diminuent de 15 % et que la valorisation des actifs baisse de 10 %, Sophie voit ses distributions se réduire et la valeur de rachat de son contrat baisser. Le facteur aggravant : ventes forcées possibles si elle a besoin de liquidités, générant des moins-values réalisées.
Pour limiter ces risques, plusieurs actions sont recommandées : répartir les investissements sur différentes classes d’actifs, maintenir une poche de liquidité avec un fonds euros ou un livret, et choisir un horizon long. Insight : les risques sont réels et mesurables ; ils ne retirent pas l’intérêt du produit, mais rendent indispensable une allocation réfléchie.
Faut-il investir dans Corum Life ? Scénarios pratiques et stratégies d’allocation
La question finale de Sophie — et de nombreux lecteurs — demeure : faut-il investir dans Corum Life ? La réponse n’est pas binaire. Elle dépend d’objectifs, d’horizon et de tolérance au risque. Voici des scénarios concrets.
Scénario 1 : profil prudent, horizon 8-10 ans. Allocation suggérée : 60 % fonds euros, 30 % unités de compte actions, 10 % Corum Life/pierre-papier. Objectif : diversification sans compromettre la liquidité immédiate.
Scénario 2 : profil dynamique, horizon 10-15 ans. Allocation suggérée : 30 % fonds euros, 40 % actions, 30 % Corum Life. Ici, Corum Life devient une source significative de revenu immobilier et de diversification.
Scénario 3 : préparation succession. Utiliser Corum Life pour transmettre un patrimoine en bénéficiant des mécanismes fiscaux de l’assurance vie, tout en gardant une exposition immobilière. Cette stratégie nécessite un travail sur la sélection des supports et la ventilation des primes.
Astuce pratique : avant de souscrire, Sophie doit demander une simulation chiffrée et comparer le contrat avec d’autres solutions de placement. Des ressources comparatives, comme des guides sur le choix des produits financiers ou l’optimisation Airbnb, aident à calibrer la décision ; voir par exemple des panoramas sur les stratégies d’investissement 2025 comme idées de placement 2025.
Enfin, la supervision : réévaluer la position tous les 12 mois, vérifier les rapports de gestion des supports pierre-papier et ajuster en fonction de l’évolution macroéconomique. Sophie devrait aussi garder une réserve de liquidités pour éviter des cessions en période défavorable.
Insight final : Corum Life peut être une composante pertinente d’un portefeuille diversifié si elle est intégrée avec discernement, assortie d’un horizon long et d’une allocation adaptée au profil de risque.
Qu’est-ce que Corum Life et comment fonctionne l’assurance vie pierre-papier ?
Corum Life est un contrat d’assurance vie orienté vers des supports immobiliers (SCPI/OPCI) intégrés. L’épargnant bénéficie de l’enveloppe fiscale de l’assurance vie tout en percevant des revenus issus de l’immobilier, gérés par la société de gestion.
Quels sont les principaux risques liés à Corum Life ?
Les risques principaux sont la liquidité limitée des parts, la sensibilité aux cycles immobiliers, les frais de gestion et la concentration sectorielle. Une stratégie d’horizon long et une diversification limitent ces risques.
Quel rendement peut-on attendre en 2025 ?
Le rendement varie selon les supports : les SCPI peuvent offrir des rendements bruts de 3 à 6 % historiquement, mais le rendement net pour l’assuré dépend des frais et de la fiscalité. Une estimation prudente tient compte d’une baisse après frais.
Comment intégrer Corum Life dans un portefeuille ?
Intégrer Corum Life dépend du profil : pour un investisseur prudent, limiter la part pierre-papier à 10-20 % ; pour un investisseur plus dynamique, aller jusqu’à 30 %. Toujours garder une poche liquide et revoir l’allocation annuellement.