En bref
- 🔎 La Poste Épargne repose principalement sur le Plan Épargne Entreprise (PEE) et le Plan d’Épargne Retraite, avec des abondements attractifs.
- 💡 Maximiser l’abondement et orienter une partie vers des fonds diversifiés constitue la clé pour accumuler du capital efficacement.
- 📊 L’outil de Gestion Épargne La Poste et les services de La Banque Postale facilitent le suivi et les arbitrages.
- 🛡️ Les avantages fiscaux et la possibilité de déblocage anticipé pour des projets majeurs renforcent l’AvantageSalarié La Poste.
- 🧭 Conseils pratiques : prioriser l’abondement, diversifier les supports et consulter les syndicats pour rester informé.
Épargne salariale La Poste : comprendre les dispositifs et options disponibles
La mécanique de La Poste Épargne s’articule autour de dispositifs clairement identifiés : le Plan Épargne Entreprise (PEE) pour un horizon moyen terme, et le Plan d’Épargne Retraite pour préparer la cessation d’activité. Ces formules sont pensées pour donner aux collaborateurs des leviers concrets afin de faire fructifier leur épargne tout en bénéficiant d’avantages fiscaux.
Concrètement, chaque salarié peut recevoir une prime d’intéressement ou une participation qui peut être versée directement sur son PEE ou son PER. L’entreprise complète souvent ces apports par un abondement, c’est‑à‑dire un complément financier versé par La Poste sur les sommes placées.
Mécanismes clés et conditions d’accès
Le PEE est généralement accessible après trois mois d’ancienneté, et prévoit un blocage des fonds sur une période de cinq ans, sauf cas de déblocage anticipé (achat de la résidence principale, situations particulières). Le PER, qui a intégré les fonctions du PERCO, cible la retraite et propose des conditions fiscales incitatives qui diffèrent selon que les versements soient volontaires ou issus d’intéressement.
- 🧾 Abondement : somme ajoutée par l’employeur ➜ boost immédiat du capital.
- 🏠 Déblocage anticipé : possible pour l’achat de la résidence principale ou événements vitaux.
- 📆 Période de blocage : généralement 5 ans pour le PEE.
- 🔐 Sécurité : gestion assurée par La Banque Postale, en lien avec La Poste.
| Dispositif | Horizon | Avantage clé |
|---|---|---|
| PEE | 5 ans (moyen terme) | Abondement + exonération d’impôt 👍 |
| PER | Long terme (retraite) | Optimisation fiscale pour la retraite 🛡️ |
Exemple : Claire, factrice depuis 6 ans, choisit d’affecter sa prime d’intéressement au PEE et profite d’un abondement qui augmente instantanément son capital. Cette stratégie illustre l’effet de levier de l’abondement : pour un versement initial, la somme finale peut être significativement supérieure grâce à la contribution de l’employeur.
En synthèse, Salarialis La Poste (forme contractuelle interne) et les dispositifs Plan Épargne La Poste offrent aux salariés des solutions modulables entre court et long terme. Insight : connaître précisément les conditions d’abondement et les cas de déblocage anticipé est la première étape pour transformer une prime en patrimoine durable.
Avantages fiscaux et abondement : Optim’Épargne La Poste pour maximiser l’AvantageSalarié La Poste
Les bénéfices fiscaux liés à l’épargne salariale expliquent en grande partie son attractivité. En plaçant l’intéressement ou la participation dans un plan, le salarié peut bénéficier d’exonérations d’impôt sur le revenu, sous réserve du respect des périodes de blocage. L’Optim’Épargne La Poste consiste souvent à orienter les sommes exonérées vers les supports les mieux adaptés à son profil.
Les règles fiscales ont évolué ces dernières années, avec une volonté de rendre l’épargne salariale encore plus incitative. En 2025, ces dispositifs conservent leur attrait pour les salariés souhaitant réduire leur pression fiscale tout en capitalisant sur le long terme.
Comment calculer l’effet de l’abondement ?
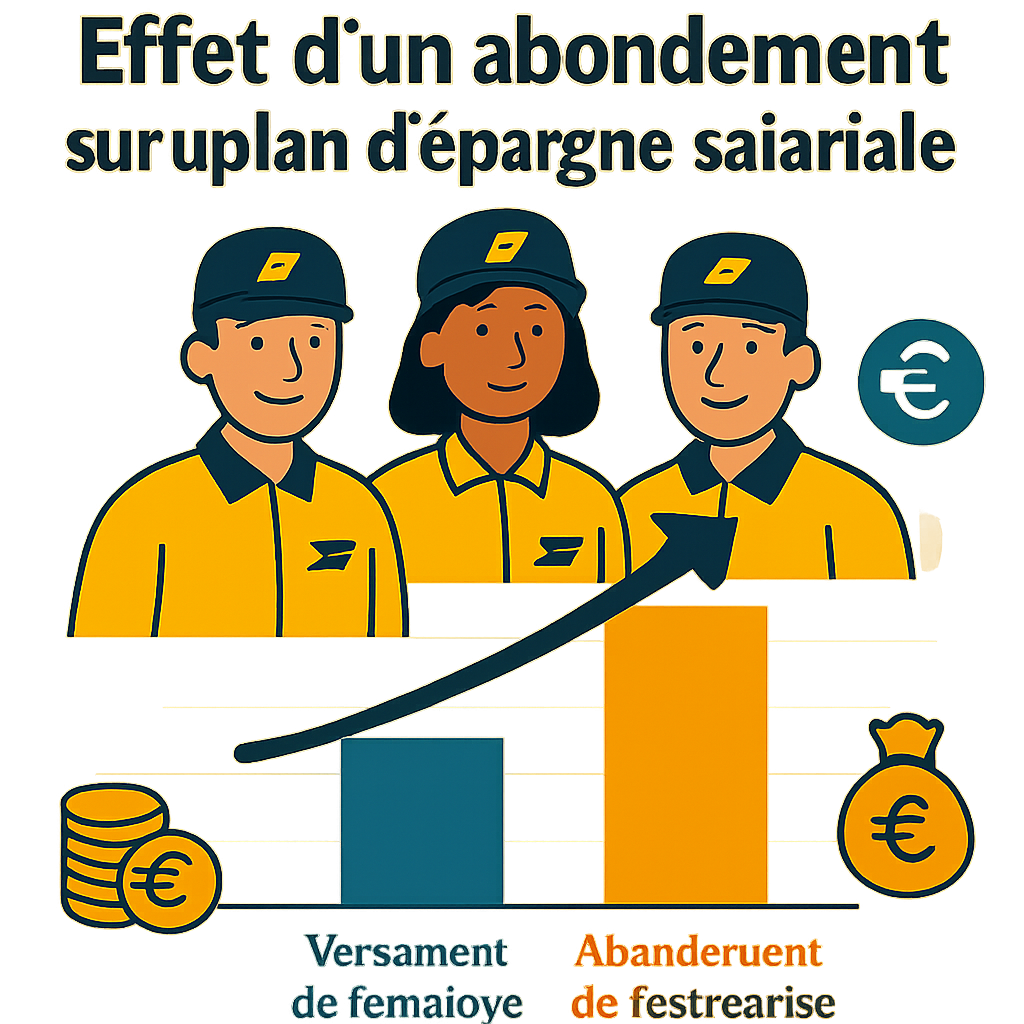
Imaginons un salarié qui verse 1 000 € et bénéficie d’un abondement de 50 % : l’employeur ajoute 500 €, portant l’investissement à 1 500 €. Ce gain immédiat représente un rendement que peu d’investissements financiers garantissent sans effort supplémentaire de la part du salarié.
- 📈 Exonération d’impôt sur le revenu pour les sommes versées dans le cadre du PEE/PER ✅
- 🔁 Abondement : maximiser les versements jusqu’au plafond de l’entreprise 👌
- 📌 Attention aux plafonds fiscaux annuels pour profiter pleinement des avantages 💡
| Élément | Impact fiscal | Emoji |
|---|---|---|
| Intéressement versé au PEE | Exonération IR si conditions respectées | 🎯 |
| Abondement de l’employeur | Complément non imposable à l’entrée | 💰 |
Pour approfondir leur rémunération et leurs perspectives salariales, certains salariés comparent les tendances de rémunération sectorielles. Par exemple, une analyse externe sur l’évolution des salaires peut éclairer les négociations personnelles et la stratégie d’épargne : consultez une étude sur augmentation salaire métallurgie 2025 ou un aperçu des salaires net nettoyage 2025 pour situer son pouvoir d’achat.
Point clé : exploiter l’abondement dès que possible et orienter une partie vers des supports dynamiques si l’horizon est long. Ainsi, l’AvantageSalarié La Poste se transforme en capital réel au fil des années. Insight : l’optimisation fiscale n’est utile que si elle s’accompagne d’une stratégie d’investissement cohérente.
Stratégies pratiques pour maximiser son Plan Épargne La Poste et Fonds Épargne La Poste
Maximiser son Plan Épargne La Poste nécessite une approche structurée : comprendre son profil de risque, déterminer un horizon d’investissement et choisir des fonds compatibles. Il est essentiel de diversifier entre fonds sécurisés et unités de compte pour lisser le risque et améliorer le potentiel de rendement.
Claire, notre factrice, et Marc, responsable logistique, adoptent des stratégies différentes. Claire privilégie la sécurité — une part importante en fonds euros — tandis que Marc, plus jeune, accepte une allocation plus dynamique. Ces trajectoires illustrent l’importance d’adapter la stratégie au profil et aux objectifs.
Checklist pratique pour l’épargnant
- 🧭 Définir l’horizon (court/moyen/long terme) et l’objectif (achat, retraite, projet) 🎯
- 📊 Vérifier le montant d’abondement et le plafond proposé par l’entreprise 💸
- 🔍 Diversifier entre fonds sécurisés et unités de compte pour réduire la volatilité 📈
- 📅 Revoir la répartition annuellement ou lors d’un changement de situation
- 🤝 Consulter les syndicats et la Banque Postale pour des conseils personnalisés
| Objectif | Allocation conseillée | Exemple |
|---|---|---|
| Achat résidence (3-5 ans) | 70% sécurisé / 30% mixte | Claire : 70% fonds euro 🏡 |
| Retraite (15+ ans) | 30% sécurisé / 70% actions | Marc : 70% unités de compte 🚀 |
Pour illustrer encore la portée des comparaisons externes, un salarié peut consulter des grilles indiciaires pour évaluer son positionnement : une ressource utile est la grille indiciaire attache 2025. Par ailleurs, pour suivre les tendances dans d’autres secteurs et ajuster sa stratégie salariale, lire une analyse telle que évolution des salaires métallurgie peut aider à contextualiser son pouvoir d’épargne.
En résumé, la meilleure stratégie consiste à combiner l’optimisation de l’abondement, la diversification des fonds et un suivi régulier. Insight : une allocation intelligente aujourd’hui évite des regrets futurs et transforme l’effort d’épargne en patrimoine durable.
Gestion Épargne La Poste : outils numériques, rôle de La Banque Postale et gouvernance
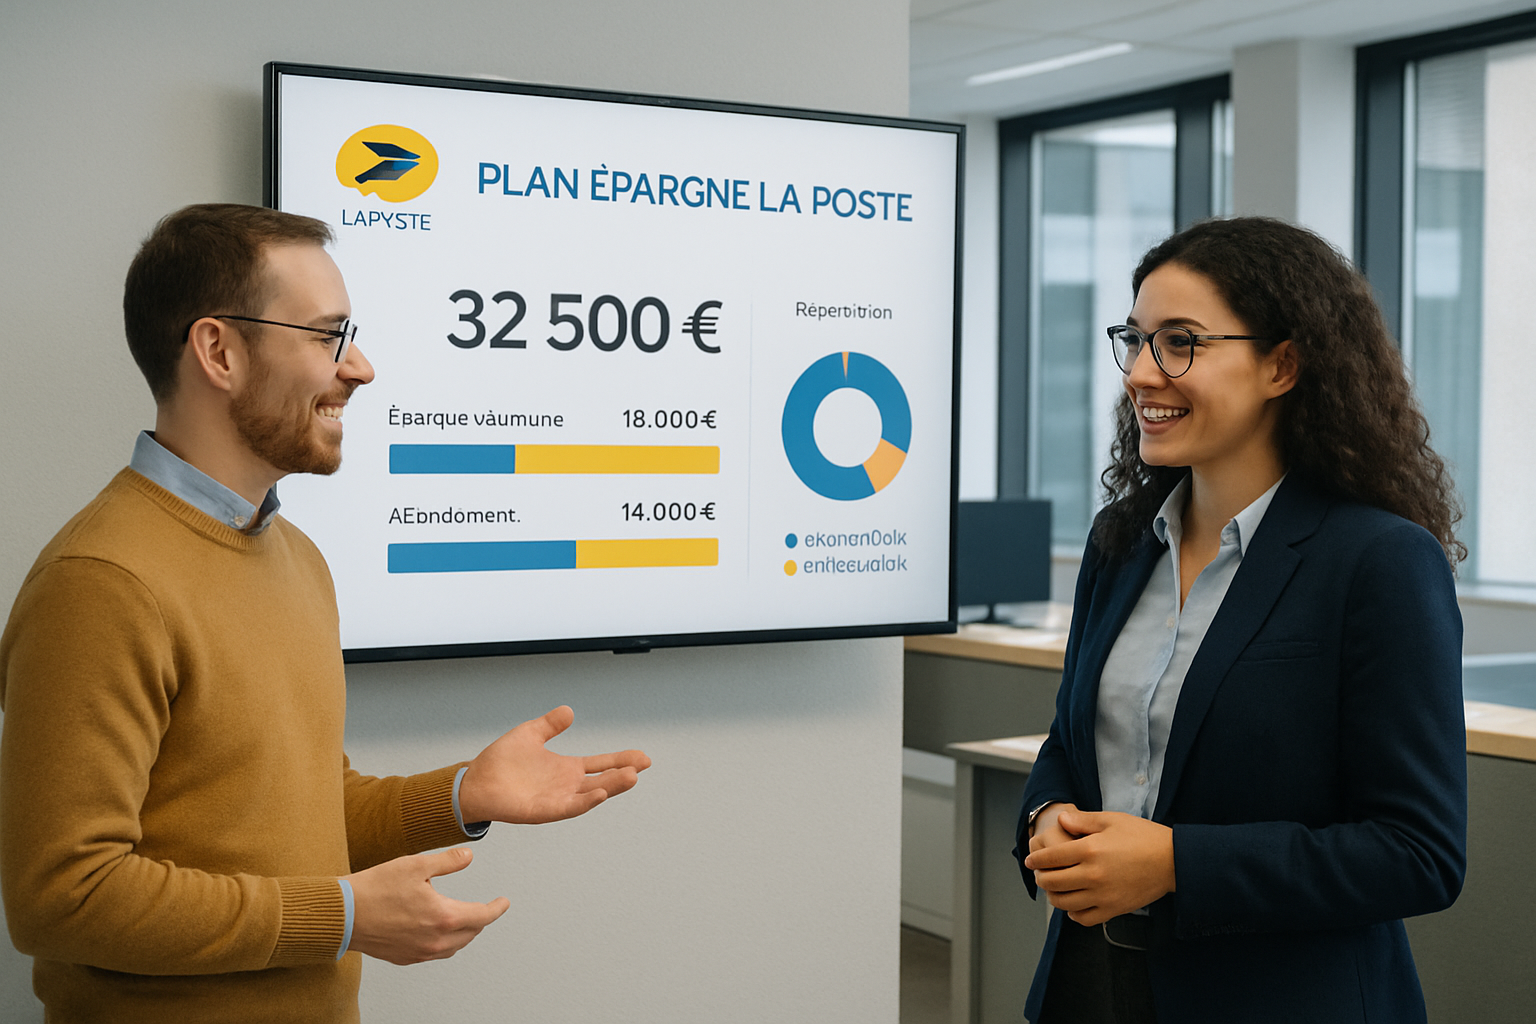
La gestion opérationnelle de La Poste Épargne est confiée à La Banque Postale, qui propose des interfaces en ligne pour consulter et piloter ses placements. Ces outils offrent des options d’arbitrage, des relevés détaillés et des simulateurs permettant d’évaluer l’impact des versements et de l’abondement sur le long terme.
La gouvernance du PER et du PEE implique la représentation des salariés par les organisations syndicales (CFDT, CGC, FO, CFTC, UNSA). Ces instances veillent à la pertinence des supports proposés et au respect des politiques d’investissement conformes aux intérêts des salariés.
Fonctionnalités utiles de la gestion en ligne
- 📱 Suivi en temps réel du portefeuille via l’espace client de La Banque Postale 📊
- 🔁 Alertes personnalisées pour rééquilibrage ou opportunités d’abondement ⏰
- 🧾 Téléchargement des justificatifs et relevés pour une gestion administrative simplifiée 📂
| Outil | Utilité | Emoji |
|---|---|---|
| Simulateur d’épargne | Projeter ses gains selon l’abondement et le rendement | 🔮 |
| Interface mobile | Suivre ses placements en déplacement | 📱 |
Exemple pratique : Marc reçoit une alerte l’informant qu’il atteint le plafond d’abondement ; il décide d’augmenter légèrement son versement volontaire pour capter l’intégralité du complément de l’entreprise. Ce geste simple augmente son capital sans modifier significativement son effort d’épargne.
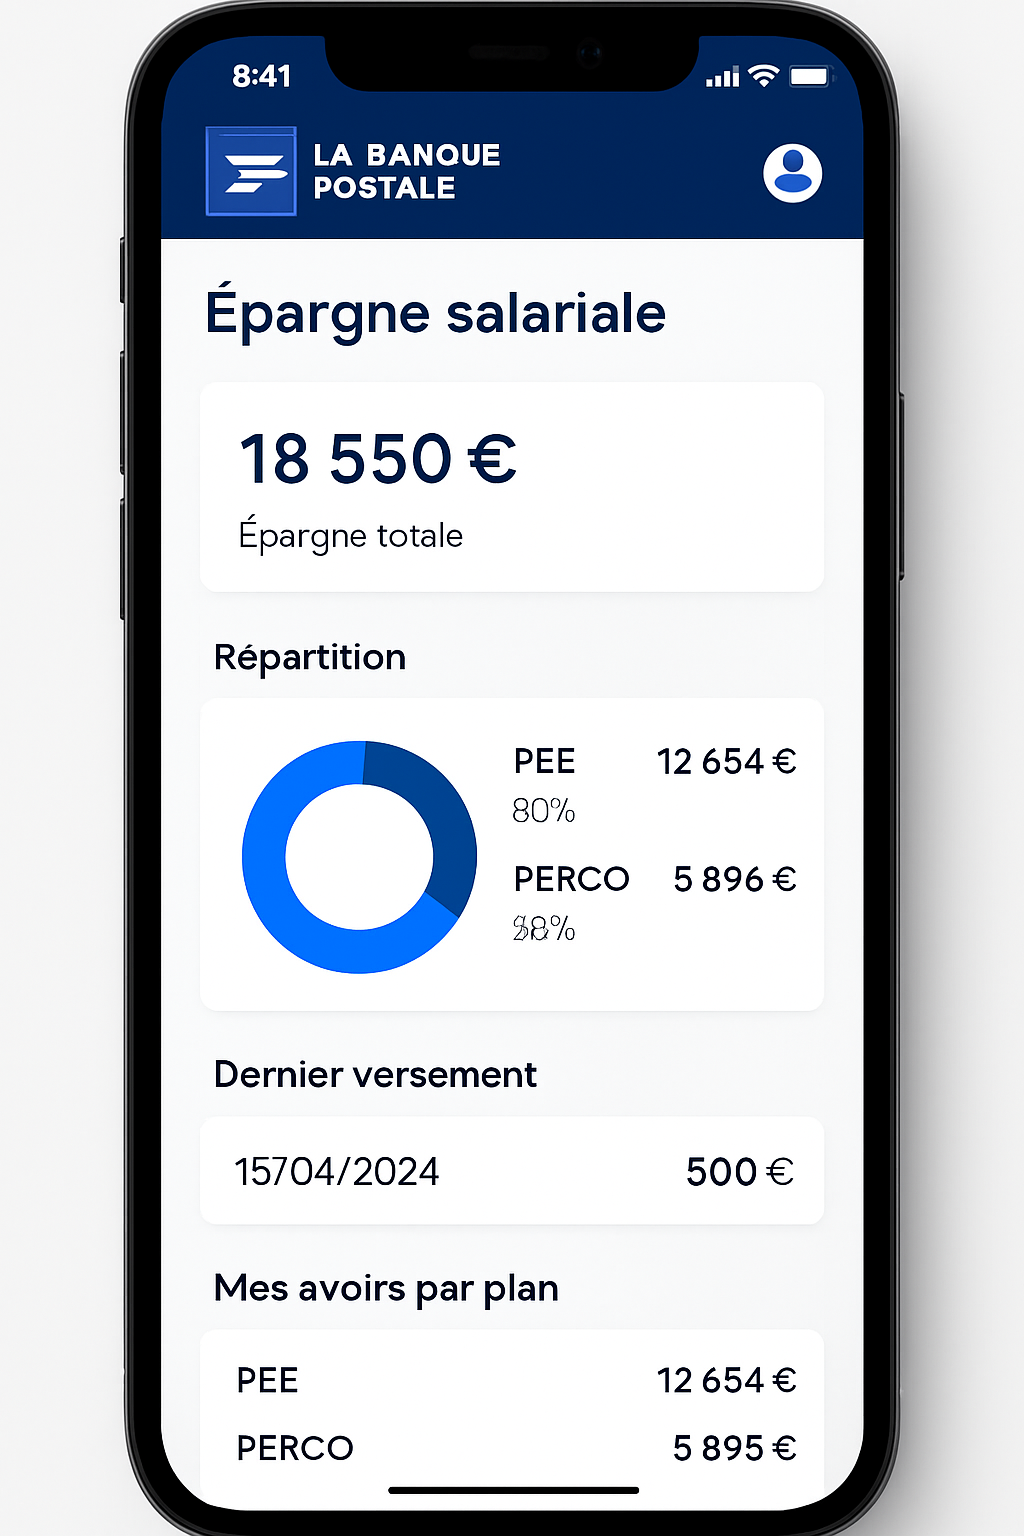
La bonne coordination entre la gestion technique (La Banque Postale) et la représentation salariale (syndicats) garantit sécurité et pertinence des offres. Insight : maîtriser les outils numériques de gestion permet de transformer des opportunités ponctuelles en gains pérennes.
Cas concrets, erreurs à éviter et perspectives pour l’épargne salariale à La Poste en 2025
Plusieurs cas concrets aident à comprendre les meilleures pratiques et les pièges à éviter. Claire et Marc illustrent deux trajectoires : l’une prudente, l’autre dynamique. Les erreurs fréquentes incluent : négliger l’abondement, concentrer l’épargne sur un seul type de fonds, ou utiliser le déblocage anticipé sans plan précis.
Il faut aussi prendre en compte la fiscalité et l’évolution des plafonds. En 2025, la surveillance des changements réglementaires reste importante pour tirer profit des exonérations et éviter des surprises lors d’un rachat anticipé.
Erreurs fréquentes et solutions
- ⚠️ Ne pas capter l’abondement → Solution : vérifier les plafonds et ajuster ses versements 💡
- 🔒 Utiliser le déblocage sans stratégie → Solution : garder une part de l’épargne pour l’objectif initial 🧭
- 📉 Absence de diversification → Solution : répartir entre fonds euros et unités de compte
| Erreur | Conséquence | Remède |
|---|---|---|
| Ignorer l’abondement | Perte d’un rendement immédiat | Augmenter les versements jusqu’au plafond 🎯 |
| Montrer trop d’aversion au risque | Rendement limité à long terme | Allouer une part aux unités de compte 🚀 |
Pour compléter votre documentation et comparer les rémunérations dans d’autres branches, consultez des études sectorielles comme analyse salaire nettoyage 2025 afin d’ajuster votre stratégie financière globale.
Perspective 2025 : la digitalisation des services et la vigilance sur les cadres fiscaux offrent une fenêtre d’opportunités pour les salariés de La Poste. Insight final : la combinaison d’une stratégie disciplinaire, d’un usage optimal de l’abondement et d’un suivi actif via les outils de la Banque Postale est la voie la plus sûre pour transformer l’épargne salariale en patrimoine durable.
Qui peut adhérer aux dispositifs d’épargne salariale de La Poste ?
Les salariés de La Poste sont éligibles généralement après trois mois d’ancienneté. Les modalités précises figurent dans les accords d’entreprise et peuvent varier selon les statuts.
Qu’est‑ce que l’abondement et comment en profiter ?
L’abondement est une contribution de l’employeur qui augmente le montant versé par le salarié. Pour en bénéficier pleinement, vérifiez le plafond d’abondement et ajustez vos versements en conséquence.
Quels sont les cas de déblocage anticipé possibles ?
Les cas courants incluent l’achat de la résidence principale, situations de handicap, décès, surendettement, ou rupture du contrat de travail. Chaque cas est précisé dans le règlement du plan.
Comment choisir entre fonds sécurisés et unités de compte ?
Le choix dépend de votre horizon et de votre tolérance au risque : court terme → fonds sécurisés ; long terme → unités de compte pour viser un rendement supérieur.