Prélèvement confirmé : il s’agit le plus souvent de la mensualisation de la taxe foncière proposée par la DGFiP, et non d’une nouvelle taxe ni d’un prélèvement frauduleux. Vous trouverez ici les éléments concrets pour identifier l’origine du débit de 108 €, les vérifications simples à faire, et les gestes à poser en cas de doute.
Chaque mois, des millions de propriétaires repèrent ce mouvement sur leurs relevés : montant proche de 108 €, libellé apparenté à la DGFiP, prélèvement entre janvier et octobre. Ce comportement financier régulier accompagne la mensualisation fiscale et s’explique par le fractionnement en dix échéances de la taxe foncière.
Ce dossier pratique explique pas à pas comment contrôler la légitimité d’un débit, quelles actions engager auprès de votre banque (Société Générale, BNP Paribas, Crédit Agricole, La Banque Postale, Caisse d’Épargne, LCL, Boursorama Banque, Hello bank!, Orange Bank, Banque Populaire), et comment limiter les risques de fraude. Vous trouverez aussi des exemples concrets et des liens utiles pour approfondir votre démarche.
Identifier rapidement l’origine d’un prélèvement de 108 € sur votre compte
Commencez par vérifier l’évidence : consultez votre espace personnel « impots.gouv.fr » pour retrouver l’échéancier et le montant indiqué. Si l’opération correspond au calendrier de mensualisation (janvier–octobre), il s’agit très probablement d’un prélèvement fiscal. Ce geste simple évite l’essentiel des inquiétudes.
Étapes immédiates à effectuer
La première action à mener est factuelle et rapide. Ouvrez votre relevé, notez la date et le libellé exact. Ensuite, comparez avec l’avis d’imposition disponible en ligne. Si l’intitulé comporte « Direction Générale des Finances Publiques » ou « DGFiP », le prélèvement est vraisemblablement légitime.
- 🔍 Vérifiez le libellé bancaire et la date du prélèvement
- ✅ Confirmez le montant sur « impots.gouv.fr »
- ☎️ Contactez votre banque si l’intitulé est ambigu
- 📸 Conservez une capture d’écran comme preuve
J’agirai comme un conseiller avisé : regardez toujours le détail du mandat SEPA associé à votre compte. Ce mandat atteste de l’autorisation donnée à la DGFiP pour débiter votre compte. En cas d’absence ou d’intitulé douteux, alertez votre agence (La Banque Postale, Société Générale, Crédit Agricole…).
| Origine possible | Intitulé attendu | Fréquence | Indice d’alerte |
|---|---|---|---|
| Taxe foncière | « Direction Générale des Finances Publiques » 🏛️ | Mensuelle (janv.–oct.) | Faible si montant cohérent |
| Assurance / Mutuelle | Nom de l’assureur (AXA, MAIF, etc.) 🛡️ | Ponctuel / Annuel | Vérifier avis préalable |
| Abonnement / Service | Nom du fournisseur (ex. Amazon) 📦 | Récurrent ou annuel | Consulter facturation |
| Prélèvement frauduleux | Libellé générique ou inconnu ⚠️ | Hors calendrier | Action immédiate requise |
Si votre relevé montre un prélèvement de 108 € et que la DGFiP figure clairement dans le libellé, la conformité est probable. Toutefois, gardez en tête que certains organismes peuvent aussi débiter un montant similaire ; la logique de vérification reste la même. Ce réflexe d’abord administratif vous fait gagner du temps.
- 📌 Astuce « Pierre Durand » : conservez vos avis d’imposition pendant au moins 3 ans pour pouvoir justifier des montants si besoin
- 📌 Grande banque pratique : la plupart des banques (BNP Paribas, Crédit Mutuel, Caisse d’Épargne) affichent le créancier dans l’espace client
Key insight : vérifier l’échéancier sur « impots.gouv.fr » est le premier geste qui clarifie 9 cas sur 10, et vous évite des démarches inutiles.
Comprendre la mensualisation de la taxe foncière et pourquoi 108 € apparaît
La mensualisation fractionne le paiement annuel en dix sommes identiques, prélevées de janvier à octobre. Cette formule pratique permet aux ménages de lisser la charge fiscale. Pour obtenir une mensualité, l’administration prend le montant de la taxe foncière de l’année précédente et le divise par dix. Ainsi, une taxe annuelle de 1 080 € donnera une mensualité de 108 €.
Calcul, ajustements et dates clefs
Le calcul est simple mais soumis à des ajustements qui expliquent les variations. Le montant initial se fonde sur le dernier avis d’imposition. En fin d’année, si la taxe réelle diffère de celle anticipée, un ajustement est appliqué au dernier prélèvement ou via une régularisation.
- 📅 Période de prélèvement : janvier–octobre
- 🧾 Base de calcul : avis d’imposition précédent
- 🔁 Ajustement possible : novembre/décembre
- ✋ Arrêt de la mensualisation : demande à faire avant le 30 juin pour l’année suivante
Depuis 2023–2025, la hausse des valeurs locatives et des taux communaux a influencé les montants. Les chiffres nationaux indiquent des hausses successives qui expliquent des augmentations de mensualités sur certains territoires.
| Année | Variation moyenne nationale | Impact sur mensualité |
|---|---|---|
| 2023 | +7,1 % 🔺 | Augmentation perceptible pour nombreux propriétaires |
| 2024 | +3,9 % 🔺 | Nouvel ajustement sur certains avis |
| 2025 (prévision) | +1,7 % estimé 🔎 | Effet modéré selon commune |
Exemple concret : un propriétaire dont la taxe était de 1 200 € en 2023 voit une mensualité initiale de 120 €. Après une hausse totale de 11 % sur deux ans, son avis actualisé peut porter la mensualité à environ 133 € l’année suivante. C’est la raison pour laquelle certains ménages constatent une augmentation subite du prélèvement mensuel.
- 📈 Pourquoi ça monte ? Réévaluation des bases cadastrales et décision des collectivités locales
- 🏘️ Localités rurales vs urbaines : la dispersion des taux explique la forte variabilité
- 🧾 Résidence secondaire : attention à la taxe d’habitation liée, elle peut s’ajouter
Si vous souhaitez stopper la mensualisation pour l’année suivante, la démarche doit être faite avant le 30 juin. En cas de vente ou de déménagement, signalez immédiatement votre changement de situation pour éviter un prélèvement inadapté.
Liens pratiques pour approfondir et comparer des services bancaires en ligne : consultez les articles sur les virements inhabituels à 212 € et les risques liés aux cartes bancaires (https://www.banqueenligne.eu/virement-bancaire-212-euros/, https://www.banqueenligne.eu/risques-carte-bancaire-2025/). Ces ressources aident à mieux comprendre les flux bancaires et la vigilance à adopter.
Key insight : la mensualisation est un outil de confort budgétaire, mais sa rigidité (base annuelle) nécessite de contrôler l’avis d’imposition et de prévoir une marge pour d’éventuels ajustements.
Repérer une arnaque liée à un prélèvement de 108 € et réagir
Les fraudeurs cherchent à profiter de la notoriété de certains montants pour masquer une escroquerie. Un prélèvement d’environ 108 € peut alors être utilisé comme leurre. La vigilance s’appuie sur des signaux simples : libellé, fréquence, notifications reçues avant l’opération.
Signes qui doivent alerter
Un prélèvement frauduleux présente souvent des caractéristiques proches mais non conformes à celles d’un prélèvement DGFiP. Le principe de base reste le même : plus un élément est flou, plus il faut agir vite.
- ⚠️ Libellé générique (« Prélèv. fiscal », « PAIEMENT ») sans mention DGFiP
- 📉 Montant anormalement élevé (souvent 300–600 €)
- 📵 Demande d’informations personnelles par SMS ou e‑mail
- 🕘 Prélèvement hors calendrier habituel (pas le 15 du mois)
Si vous recevez un SMS vous invitant à cliquer sur un lien pour « mettre à jour vos coordonnées fiscales », considérez cela comme une tentative de phishing. La DGFiP ne demande jamais vos codes bancaires ni vos identifiants par message non sécurisé. En cas de doute, utilisez exclusivement le site officiel « impots.gouv.fr ».
Actions concrètes à mener immédiatement :
- Contactez votre banque pour demander une opposition au prélèvement suspect.
- Capturez des preuves (relevé, SMS, e‑mail) et conservez-les.
- Signalez la tentative sur les plateformes officielles (Signal‑Arnaques) et déposez plainte si nécessaire.
Chaque banque propose des outils pour bloquer un prélèvement ou faire une réclamation. Que vous soyez client de Boursorama Banque, Hello bank!, Orange Bank, ou d’un établissement traditionnel comme BNP Paribas ou Crédit Agricole, demandez la marche à suivre précise et le délai de remboursement. Les délais SEPA prévoient 8 semaines pour contester un prélèvement non autorisé, et jusqu’à 13 mois si aucun mandat n’a été signé.
- 📞 Conseil pratique : appelez le service client de votre agence (Société Générale, Caisse d’Épargne, LCL) pour initier la procédure
- 🧾 Gardez toutes les preuves, elles servent pour la banque et la plainte
- 🔁 Surveillez votre compte plusieurs jours après la demande d’opposition
Cas réel illustratif : Jean, petit propriétaire, voit apparaître un prélèvement de 108 € libellé « IMPOTS‑PAYMENT ». Il contacte sa banque, qui bloque l’opération et confirme qu’aucun mandat officiel ne correspond à cette référence. Le remboursement est obtenu sous 10 jours grâce à une contestation formalisée et à la preuve fournie.
Key insight : face à un prélèvement suspect, la rapidité prime — opposition bancaire et conservation des preuves multiplient vos chances de récupération.
Autres origines possibles d’un prélèvement autour de 108 €
Si la DGFiP n’est pas impliquée, plusieurs autres causes expliquent un débit de 108 €. Parmi elles, les assurances, abonnements annuels, régularisations de factures ou frais liés à une transaction immobilière. Les banques affichent généralement le nom du créancier, facilitant la distinction.
Assurances et mutuelles
Il est fréquent que des assurances habitation ou complémentaires santé effectuent des prélèvements proches de 108 €. Les compagnies (AXA, Allianz, MAIF) envoient un avis préalable. Vérifiez toujours l’espace client de votre assureur avant de contester auprès de la banque.
- 🛡️ Libellé attendu : nom de l’assureur
- 📩 Notification préalable en règle générale
- 🔄 Vérification : espace client ou courriel de rappel
Abonnements ou services professionnels
Un abonnement annuel ou une prestation professionnelle peut générer un prélèvement similaire. Les fournisseurs envoient souvent une facture électronique. N’hésitez pas à vérifier vos messageries et vos espaces clients.
- 📦 Prestations numériques : Amazon, Microsoft, services SaaS
- 🧾 Renseignement : référence de contrat sur l’opération
- 🔁 Contrôle : factures d’accompagnement
Cas rares : santé, notaires, frais ponctuels
Certains prélèvements proviennent de la CPAM pour des régularisations, ou de notaires suite à une transaction immobilière. Ces mouvements sont rares mais légitimes. Ils comportent généralement une référence claire (« CPAM », nom du notaire).
| Type d’origine | Libellé typique | Action recommandée |
|---|---|---|
| Assurance | Nom de l’assureur 🛡️ | Vérifier l’espace client |
| Abonnement | Nom du fournisseur 📦 | Vérifier factures et mails |
| CPAM / Santé | « CPAM » ou « Assurance Maladie » 🏥 | Consulter Ameli |
Si vous avez un doute persistant, rapprochez‑vous du créancier indiqué sur la transaction. En cas d’absence de réponse, la banque reste votre alliée pour enclencher une contestation officielle.
- 📌 Astuce : activez les notifications de prélèvement sur l’application de votre banque (BNP Paribas, LCL, Crédit Agricole)
- 🔒 Sécurité : limitez les autorisations de prélèvement aux créanciers connus
Key insight : un prélèvement de 108 € n’est pas automatiquement fiscal ; une recherche rapide du libellé et une consultation de vos espaces clients éclairent la situation dans la majorité des cas.
Procédure détaillée en cas de prélèvement suspect : qui contacter et dans quel ordre
Vous découvrez un prélèvement inhabituel : ne paniquez pas, organisez-vous. La démarche ordonnée augmente vos chances de résolution rapide. Commencez par vérifier, puis bloquez si nécessaire, puis signalez. Voici l’ordre d’action pragmatique.
1. Vérifier — 2. Bloquer — 3. Contester
Vérifier signifie consulter « impots.gouv.fr », votre espace assureur, et vos courriels. Bloquer revient à demander une opposition au prélèvement auprès de votre banque. Contester implique de déposer une réclamation formelle et, si besoin, une plainte.
- 🔍 Vérifiez le libellé et le calendrier sur vos espaces en ligne
- ☎️ Appelez votre banque pour demander une opposition immédiate
- 📝 Déposez une réclamation écrite et conservez la preuve d’envoi
- 🚨 Si fraude avérée, signalez à Signal‑Arnaques et déposez plainte
La banque dispose d’un rôle de médiation et d’action. Selon la situation, elle peut initier un remboursement provisoire. Les délais varient, mais l’action rapide multiplie vos chances d’obtenir gain de cause. Certaines banques en ligne (Boursorama Banque, Hello bank!) proposent un traitement numérique accéléré.
- 🕐 Délai à retenir : 8 semaines pour un prélèvement non autorisé, 13 mois si pas de mandat
- 📎 Preuves utiles : captures d’écran, courriels, relevé bancaire
- 🏦 Qui prévenir en priorité : votre agence (Crédit Agricole, Société Générale…), puis le créancier
Si vous êtes client d’une banque traditionnelle (La Banque Postale, BNP Paribas, Caisse d’Épargne), le conseiller en agence peut prendre en charge la constitution du dossier. Pour les néo‑banques, utilisez le chat ou le formulaire en ligne pour tracer l’échange.
Ressources complémentaires et liens pratiques : lisez les guides sur les contrats d’assurance et la banque en ligne pour mieux anticiper (https://www.banqueenligne.eu/assurance-banque-en-ligne-offre-ideale/, https://www.banqueenligne.eu/clients-banques-en-ligne-2025/). Ces pages expliquent comment choisir des garanties et quels services surveiller sur mobile.
Key insight : la séquence “vérifier → bloquer → contester” est la plus efficace ; chaque étape protège vos droits et facilite le remboursement.
Vos droits bancaires et délais pour contester un prélèvement
Le cadre légal européen SEPA vous protège. Vous bénéficiez d’un droit de remboursement pour tout prélèvement non autorisé. Les délais varient selon la nature du prélèvement. Connaître ces délais change l’issue d’un litige.
Délais et procédures SEPA expliqués
Pour un prélèvement non autorisé, vous pouvez demander le remboursement dans un délai de 8 semaines après la date d’accord de l’opération. Si aucun mandat SEPA n’a été signé, le délai peut s’étendre jusqu’à 13 mois. Votre banque doit coopérer et engager les recherches nécessaires.
- ⏱️ 8 semaines pour un prélèvement non autorisé
- ⏳ 13 mois si aucun mandat n’est présent
- 📄 Conservez preuves et échanges avec la banque
La banque vous demandera souvent des justificatifs. Fournissez rapidement les captures et les références pour accélérer le traitement. Les grandes banques — Société Générale, BNP Paribas, Crédit Agricole, LCL — disposent d’équipes dédiées aux litiges SEPA et collaborent avec la DGFiP si le prélèvement est fiscal.
| Droit | Délai | Action |
|---|---|---|
| Remboursement prélèvement non autorisé | 8 semaines ⏱️ | Contacter la banque et fournir preuves |
| Contest. sans mandat | 13 mois ⏳ | Demander remboursement, dépôt de plainte si nécessaire |
| Opposition prélèvement | Immédiat | Demander via espace client ou agence |
En cas d’abus ou d’erreur répétée d’un créancier, vous pouvez demander à votre banque la suppression définitive de l’autorisation de prélèvement. Les établissements proposent également des services d’alertes par SMS ou application mobile pour vous prévenir avant chaque opération.
- 📱 Activez les notifications sur l’appli de votre banque
- 🛡️ Pour les clients des néo‑banques, conservez les échanges du chat comme preuve
- 🔗 En cas de doute sur un prélèvement, comparez avec des articles pratiques (https://www.banqueenligne.eu/banque-en-ligne-2025/)
Key insight : connaître les délais SEPA et rassembler les preuves avant de contacter la banque accélère le remboursement et sécurise votre dossier.
Prévenir les erreurs et organiser ses prélèvements pour éviter les surprises
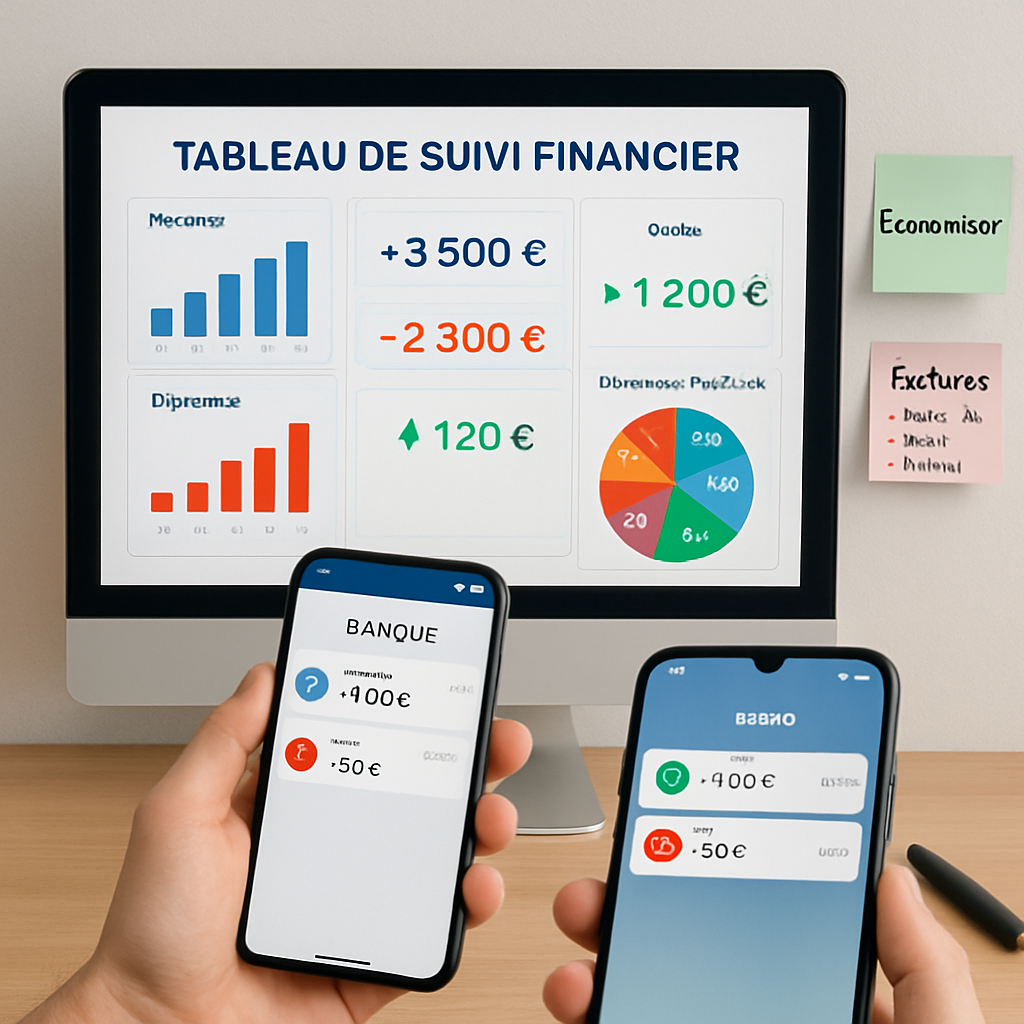
La prévention passe par l’organisation et la simplicité. Un tableau de bord personnel, des alertes paramétrées et une revue annuelle de vos prélèvements réduisent les risques d’erreur. C’est une pratique que j’enseigne souvent à mes interlocuteurs pour retrouver la sérénité financière.
Outils et routines à mettre en place
Voici un plan simple, à mettre en œuvre en moins d’une heure, qui limite les imprévus fiscaux et bancaires.
- 📊 Créez un tableau récapitulatif des prélèvements annuels (impôts, assurances, abonnements)
- 🔔 Activez les notifications de mouvements sur votre application bancaire
- 📅 Notez la date limite pour arrêter la mensualisation (30 juin)
- 📁 Archivez numériquement vos avis d’imposition et factures
Adopter ces réflexes vous évite d’être pris au dépourvu lors d’une modification de montant. Les banques traditionnelles et en ligne proposent des fonctions similaires : catégorisation des dépenses, alertes, et historique des prélèvements. Comparez les services pour choisir celui qui convient le mieux à votre gestion.
- 💡 Conseil pratique : chez Crédit Agricole ou Banque Populaire, demandez les options d’alerte SMS
- 🧾 Sauvegarde : usez d’un dossier Cloud ou d’un coffre‑numérique pour archiver vos avis
- 🔍 Revue annuelle : à chaque début d’année, vérifiez vos mensualités et anticipez d’éventuelles hausses
La gestion proactive réduit le stress et facilite la relation avec votre conseiller bancaire. En outre, si vous gérez plusieurs comptes (personnel, professionnel), créez un code couleur pour éviter les confusions de prélèvements.
Key insight : une routine simple (tableau, alertes, archivage) réduit le risque d’erreur et vous rend maître de vos prélèvements.
Études de cas : situations réelles et solutions apportées
Pour illustrer, voici quatre cas concrets rencontrés récemment. Chacun montre une origine différente pour un prélèvement proche de 108 € et la démarche qui a résolu l’incertitude.
Cas 1 : Jean, retraité et propriétaire
Jean, 67 ans, voit un débit « DGFiP » de 108 € chaque mois. Il n’avait pas vérifié son échéancier. Après consultation d’« impots.gouv.fr », il constate que la mensualisation était activée et qu’un ajustement en décembre modifie le dernier prélèvement. Il conserve ses avis et ne fait aucune démarche supplémentaire. Le soulagement est immédiat.
- ✅ Problème : incompréhension du prélèvement
- 🔑 Solution : vérification de l’échéancier
- 📌 Résultat : aucune action requise
Cas 2 : Olivia, propriétaire et voyageuse
Olivia remarque un prélèvement identique sur son compte principal alors qu’elle pensait avoir résilié sa mensualisation. Elle contacte la DGFiP et découvre que sa demande d’arrêt était arrivée après le 30 juin. Elle apprend ainsi à anticiper les délais administratifs.
- ⚠️ Erreur fréquente : date limite dépassée
- ✔️ Rappel utile : demander l’arrêt avant le 30 juin
Cas 3 : Paul, chef d’entreprise
Un prélèvement de 108 € apparaît sur un compte professionnel. Paul contacte son fournisseur de maintenance informatique qui confirme une régularisation annuelle. Après vérification de la facture, le prélèvement est justifié.
- 🔎 Vérifier les comptes professionnels séparément
- 📑 Conserver factures et contrats
Cas 4 : tentative d’arnaque évitée
Un prélèvement de 320 € apparaît avec un libellé vague. Le titulaire contacte la banque, qui bloque l’opération. Le signalement permet d’empêcher un vol potentiel. Action rapide = récupération des fonds.
- 🚨 Indice d’arnaque : montant élevé et libellé inconnu
- 🛡️ Mesure : opposition immédiate et dépôt de plainte
Pour aller plus loin, consultez des ressources sur la banque en ligne et la sécurité (https://www.banqueenligne.eu/risques-carte-bancaire-2025/, https://www.banqueenligne.eu/banque-en-ligne-2025/). Elles clarifient les protections offertes par les banques digitales et les bonnes pratiques à suivre.
Key insight : chaque situation a sa résolution simple : vérification, contact du créancier, puis action bancaire si nécessaire — voilà la méthode qui protège vos comptes et votre tranquillité.