Le terminal de paiement carte bancaire, ou TPE, est devenu l’équipement le plus banal du commerce français — et l’un des plus mal négociés. Entre la location bancaire à 20 euros par mois, le lecteur mobile acheté 39 euros et la commission prélevée sur chaque encaissement, l’écart de coût annuel entre deux solutions équivalentes dépasse fréquemment 500 euros pour un petit commerce. Le choix se joue sur trois paramètres rarement comparés ensemble : le volume encaissé, le panier moyen et le délai de versement. Comprendre le fonctionnement d’un encaissement par carte suppose d’ailleurs de savoir ce qui se passe en amont, comme nous le détaillons dans notre article sur l’authentification forte bancaire.
Le saviez-vous ? Sur chaque paiement par carte, la part reversée à la banque du porteur — l’interchange — est plafonnée dans l’Union européenne à 0,2 % pour une carte de débit et 0,3 % pour une carte de crédit de particulier, en application du règlement européen sur les commissions d’interchange. Tout ce que le commerçant paie au-delà relève des frais de réseau et de la marge de son accepteur : c’est précisément la part négociable.
À quoi sert réellement un terminal de paiement
Un terminal de paiement remplit quatre fonctions successives, et cette mécanique explique la structure des frais. Il lit la carte — puce, bande magnétique ou antenne sans contact. Il authentifie le porteur, par code confidentiel, biométrie du téléphone ou simple présentation sans contact sous le plafond réglementaire. Il demande une autorisation à l’émetteur de la carte, qui vérifie la provision et les plafonds. Il enregistre l’opération, transmise ensuite par télécollecte, généralement chaque nuit.
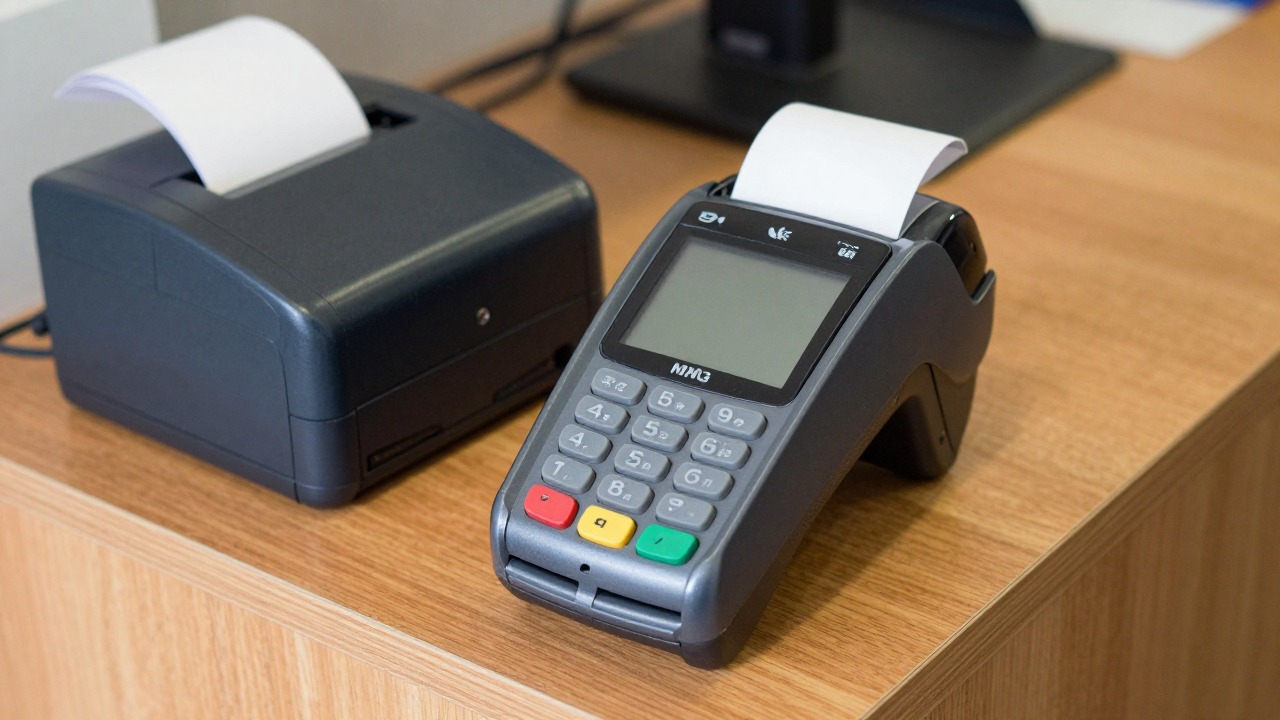
Ce qu’un TPE ne fait pas mérite autant d’attention. Il ne tient pas la comptabilité, ne produit pas de ticket de caisse au sens fiscal et ne garantit pas le paiement en cas de contestation ultérieure. Sur ce dernier point, la règle est nette : un paiement de proximité avec saisie du code confidentiel est difficilement contestable par le client, alors qu’un paiement à distance ou sans contact expose davantage le commerçant à un impayé. La mécanique de remboursement en cas d’usage frauduleux est détaillée dans notre dossier sur la fraude bancaire.
Les quatre familles de terminaux
Le marché s’est nettement segmenté depuis l’arrivée des lecteurs mobiles. Quatre familles coexistent, avec des logiques économiques opposées.
| Type de terminal | Connexion | Usage adapté | Ordre de prix |
|---|---|---|---|
| TPE fixe | Ligne Ethernet ou téléphonique | Caisse fixe, forte fréquentation | 15 à 25 €/mois en location |
| TPE portable | Wi-Fi ou Bluetooth vers une base | Restauration, encaissement en salle | 20 à 35 €/mois en location |
| TPE mobile | Carte SIM 4G intégrée | Marchés, livraison, artisans itinérants | 25 à 40 €/mois en location |
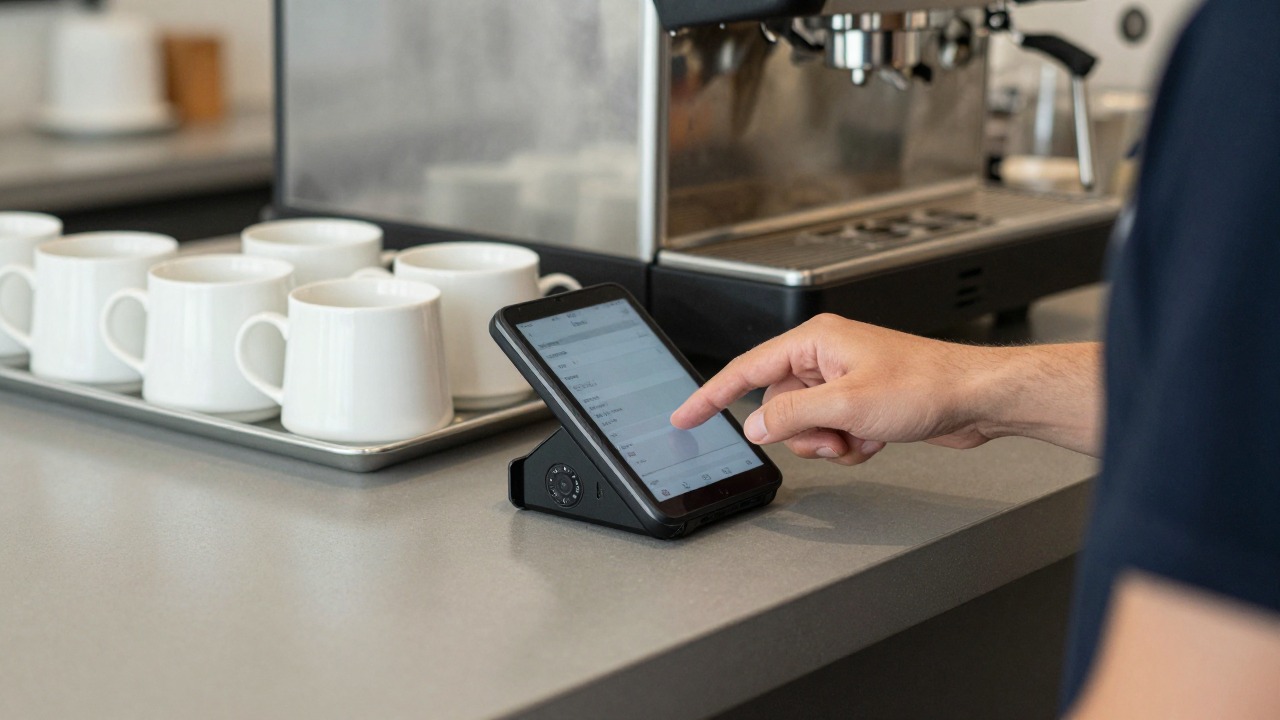
| Lecteur mobile ou paiement sur smartphone | Bluetooth vers smartphone, ou NFC du téléphone seul | Faible volume, activité saisonnière, appoint | 0 à 100 € à l’achat + commission |
La dernière ligne est celle qui a le plus bougé. Les solutions dites softPOS, qui transforment un smartphone équipé du NFC en terminal sans aucun boîtier, suppriment l’investissement matériel — mais concentrent tout le coût sur la commission. Elles conviennent à un artisan qui encaisse quelques cartes par semaine, beaucoup moins à un commerce qui en encaisse cinquante par jour.
À retenir : la règle de partage est simple. Faible volume et panier modeste : un lecteur acheté avec commission au pourcentage revient moins cher. Volume régulier et panier élevé : un contrat bancaire avec abonnement fixe et commission réduite reprend l’avantage. Le point de bascule se situe souvent autour de 1 500 à 2 500 euros encaissés par mois.
Décomposer le coût réel d’un encaissement
La commission affichée n’est presque jamais le coût complet. Un encaissement par carte fait intervenir trois blocs de frais, et les offres commerciales jouent sur celui qu’elles mettent en avant.
Le premier bloc est l’interchange, versé à la banque du client et plafonné par le règlement européen à 0,2 % (débit) et 0,3 % (crédit) pour les cartes de particuliers émises dans l’Union. Ce plafond ne s’applique pas aux cartes professionnelles ni aux cartes émises hors Espace économique européen : encaisser un touriste étranger ou une carte d’entreprise coûte structurellement plus cher.
Le deuxième bloc regroupe les frais de réseau facturés par les schemes de paiement, faibles mais incompressibles. Le troisième est la marge de l’accepteur — banque ou établissement de paiement. C’est le seul réellement négociable, et c’est aussi celui qui varie du simple au triple d’un contrat à l’autre.
| Poste de coût | Contrat bancaire classique | Prestataire de paiement indépendant |
|---|---|---|
| Matériel | Location mensuelle, engagement fréquent de 12 à 48 mois | Achat unique, sans engagement |
| Commission par transaction | Pourcentage négocié, souvent plus bas, plus une part fixe | Taux unique tout compris, souvent autour de 1,75 % |
| Abonnement monétique | Facturé mensuellement, parfois par terminal | Généralement inclus |
| Délai de versement | J+1 à J+2 ouvrés après télécollecte | 1 à 3 jours ouvrés, virement accéléré parfois payant |
| Cartes hors zone euro | Surcoût appliqué | Taux majoré affiché séparément |
Un commerçant qui encaisse 3 000 euros par mois sur 150 transactions paiera environ 52,50 euros de commission à 1,75 % tout compris, contre une combinaison typique de 20 euros de location plus 0,8 %, soit 44 euros, chez un accepteur bancaire — l’écart se creusant à mesure que le volume monte. À l’inverse, à 800 euros encaissés par mois, le lecteur mobile l’emporte largement.
💡 Astuce : demandez à votre banque un relevé annuel de commissions monétiques, document qu’elle doit pouvoir vous fournir. Divisez le total des frais par le total encaissé : vous obtenez votre taux réel tout compris. C’est le seul chiffre qui permette de comparer une offre à une autre, bien plus parlant que la commission nominale du contrat.
Sans contact, plafonds et sécurité
Le paiement sans contact est plafonné en France à 50 euros par transaction pour une carte bancaire. Un second plafond, cumulé et propre à chaque établissement, impose la saisie du code confidentiel après une série d’opérations — mécanisme imposé par les règles européennes d’authentification forte issues de la deuxième directive sur les services de paiement.
Le paiement par smartphone ou montre connectée obéit à une logique différente : l’authentification est réalisée par l’appareil lui-même (code, empreinte, reconnaissance faciale), ce qui exonère l’opération du plafond de 50 euros. Pour le commerçant, l’opération est traitée comme un paiement sans contact classique côté terminal.
Côté sécurité, les données de carte transitant par le terminal sont soumises aux exigences du standard PCI DSS. Concrètement, un commerçant ne doit jamais noter un numéro de carte complet, ni le conserver dans un carnet ou un fichier. Si un client conteste un débit, le bon réflexe consiste à retrouver le ticket de télécollecte plutôt qu’à traiter l’affaire de gré à gré : la procédure de contestation obéit aux mêmes règles que celles décrites pour une carte bancaire perdue ou volée.
Location ou achat : le vrai calcul
La location a un avantage rarement souligné : elle inclut le plus souvent la maintenance, le remplacement en cas de panne et les mises à jour réglementaires. Un terminal non mis à jour finit par être rejeté par les réseaux, et un commerce sans encaissement carte pendant trois jours perd davantage que la différence de loyer.
Son inconvénient est l’engagement. Les contrats de location monétique courent fréquemment sur 36 à 48 mois, avec des indemnités de résiliation anticipée. Sur cette durée, un TPE loué 25 euros par mois représente 900 à 1 200 euros, pour un matériel dont la valeur neuve est très inférieure.
L’achat inverse le raisonnement : investissement immédiat, aucune obligation de durée, mais matériel à votre charge en cas de casse et obsolescence à assumer. Pour une activité saisonnière ou en démarrage, l’achat d’un lecteur d’entrée de gamme reste le pari le plus raisonnable — quitte à basculer vers un contrat bancaire quand le volume le justifie.
⚠ Attention : lisez la clause de durée et de reconduction avant de signer une location. Certains contrats se reconduisent tacitement par périodes de douze mois et exigent une dénonciation plusieurs mois avant l’échéance. Vérifiez aussi que le contrat de location du matériel et le contrat d’acceptation peuvent être résiliés séparément : ils sont parfois liés, ce qui verrouille tout changement d’accepteur.
Ce que le commerçant a le droit de faire — et pas
Aucun texte n’oblige un commerçant à accepter la carte bancaire. Il peut la refuser, ou fixer un montant minimum d’encaissement, à condition que l’information soit affichée de façon claire et visible avant le passage en caisse. Cette liberté a une contrepartie : les espèces, qui ont cours légal, ne peuvent être refusées que dans des cas limités, notamment au-delà des plafonds légaux de paiement en liquide.
Le commerçant ne peut en revanche pas répercuter le coût de la commission sur le client sous forme de surcharge pour les cartes de paiement des consommateurs relevant du plafonnement européen : cette pratique, dite du surcharging, est interdite. Il ne peut pas non plus conditionner l’acceptation à la présentation d’une pièce d’identité de manière systématique, sauf doute sérieux sur la validité du moyen de paiement.
Enfin, l’encaissement carte et la tenue de caisse restent deux sujets distincts. Un commerçant assujetti à la TVA qui utilise un logiciel de caisse doit recourir à un logiciel satisfaisant aux exigences d’inaltérabilité, sécurisation, conservation et archivage des données. Un terminal de paiement seul, sans logiciel de caisse, ne déclenche pas cette obligation — une confusion fréquente qui pousse des indépendants à s’équiper inutilement.
Choisir son terminal en cinq questions
Quel est votre volume mensuel encaissé par carte ? C’est le critère dominant. En dessous de 1 500 euros, un lecteur mobile sans abonnement est presque toujours gagnant.
Quel est votre panier moyen ? Une commission au pourcentage pénalise les gros paniers ; une part fixe par transaction pénalise les petits. Un fleuriste et un garagiste n’ont pas intérêt au même contrat.
Encaissez-vous en mobilité ? Marché, chantier, livraison : il faut une connexion 4G intégrée, pas un simple Bluetooth dépendant d’un smartphone dont la batterie s’épuise à 16 heures.
Quelle trésorerie pouvez-vous supporter ? Un délai de J+3 au lieu de J+1 représente deux jours de chiffre d’affaires immobilisés en permanence. Sur une activité tendue, cela compte plus qu’un dixième de point de commission.
| Profil | Volume mensuel encaissé | Solution généralement la plus économique |
|---|---|---|
| Artisan itinérant, marché, activité saisonnière | Moins de 1 500 € | Lecteur mobile acheté, commission au pourcentage, sans abonnement |
| Commerce de proximité, petit restaurant | 1 500 à 5 000 € | Arbitrage à faire au taux réel tout compris, les deux se valent |
| Commerce à fort passage, multi-caisses | Plus de 5 000 € | Contrat monétique bancaire négocié, commission réduite |
| Panier moyen élevé (auto, équipement) | Variable | Contrat à part fixe par transaction plutôt qu’au pourcentage |
Avez-vous besoin d’un compte professionnel dédié ? Les fonds doivent être versés sur un compte au nom de l’entreprise. Si vous hésitez encore sur l’établissement, notre comparatif banque en ligne ou néobanque et notre guide du virement instantané aident à cadrer le choix.
Questions fréquentes
Un commerçant est-il obligé d'accepter la carte bancaire ?
Combien coûte réellement un terminal de paiement ?
Quel est le plafond du paiement sans contact en 2026 ?
En combien de temps l'argent est-il versé sur le compte ?
Faut-il un contrat avec sa banque pour encaisser par carte ?
Un terminal de paiement remplace-t-il une caisse enregistreuse ?
Sources
- Banque de France — Observatoire de la sécurité des moyens de paiement, rapports annuels sur la fraude et les usages
- Règlement (UE) 2015/751 relatif aux commissions d’interchange pour les opérations de paiement liées à une carte
- ACPR — registre des établissements de paiement agréés (REGAFI)
- Entreprendre.service-public.fr — moyens de paiement acceptés par un commerçant et obligations de caisse
- Ministère de l’Économie — plafonds de paiement en espèces et règles d’affichage des prix
À retenir : cet article présente une information générale sur les solutions d’encaissement. Les tarifs, plafonds et conditions contractuelles varient selon les établissements et évoluent : vérifiez toujours les conditions en vigueur auprès de votre banque ou de votre prestataire avant de vous engager.
Rédaction Banque en ligne — mis à jour le 21 septembre 2026.