En bref :
- 🔎 Olinda banque (marque commerciale Qonto) est un établissement de paiement français prisé par les indépendants et TPE.
- ⏱️ ouvrir compte Olinda est rapide : souvent 24–48 h pour être opérationnel selon les justificatifs fournis.
- 💶 tarifs Olinda banque compétitifs dès 9 €/mois, mais les options avancées peuvent alourdir la facture.
- 🔐 sécurité compte Olinda renforcée mais des incidents de phishing et blocages existent ; vigilance requise.
- ⚖️ services bancaires Olinda pratiques (multi-utilisateurs, intégrations comptables) mais sans crédit ni épargne.
- ✅ Idéal pour freelances et petites structures ; ❗ moins adapté pour besoins de financement lourds.
Olinda banque avis 2025 : qui est Olinda (Qonto) et comment ouvrir compte Olinda
Olinda banque, connue sur le marché sous la marque Qonto, est en réalité la société Olinda SAS. Fondée par Alexandre Prot et Steve Anavi, elle a construit une offre dédiée aux professionnels, tout en conservant un statut d’« établissement de paiement » agréé par l’ACPR. Ce positionnement explique la nature des services bancaires Olinda : fluides pour les opérations courantes, mais sans produits d’épargne ou crédits classiques.
Pour comprendre le fonctionnement, prenons l’exemple de Claire, graphiste indépendante. Elle décide d’ouvrir son activité en 2025 et recherche une solution simple pour gérer ses factures. En moins de dix minutes, Claire commence la procédure d’activation en ligne : identité, justificatif de domicile, et statut juridique de son entreprise. Dans la plupart des retours d’expérience, l’ouverture se boucle en 24 à 48 h, ce qui représente un vrai gain de temps comparé aux démarches bancaires traditionnelles.
Le nom « Olinda » peut apparaître sur des relevés ou communications administratives, ce qui crée parfois de la confusion avec la marque Qonto. Ce détail juridique est important : il conditionne certains aspects contractuels et la communication officielle. Les clients doivent vérifier leurs documents afin d’identifier correctement l’émetteur des messages ou virements.
Sur le plan réglementaire, le statut d’établissement de paiement implique des protections spécifiques mais aussi des limites : l’absence de garantie identique à une banque universelle pour certains produits. C’est pourquoi, avant de ouvrir compte Olinda, il est essentiel d’identifier ses besoins en matière de crédit, d’épargne ou d’encaissement de volumes importants.
Claire, confrontée à la décision, compare aussi des ressources en ligne pour mieux choisir sa banque en ligne. Elle consulte des guides sur l’évolution du secteur en 2025, tels que analyses sur les banques en ligne 2025, pour se forger une opinion objective. Ces lectures aident à comprendre que la rapidité d’ouverture et l’ergonomie sont des avantages nettes, mais que la couverture fonctionnelle est moins complète qu’une banque traditionnelle.
En pratique, l’ouverture d’un compte Olinda implique des vérifications d’identité et, parfois, une étape de dépôt de capital en ligne pour les sociétés en création. Pour des structures très réglementées, ou des activités sensibles, certains justificatifs supplémentaires peuvent être demandés, ce qui rallonge parfois le processus.
En synthèse, Olinda banque se positionne comme une alternative numérique adaptée aux entrepreneurs souhaitant un compte professionnel simple et rapide. Son statut et ses spécificités doivent pousser les futurs clients à vérifier que leurs besoins ne dépassent pas ce que propose l’offre. Insight final : avant toute ouverture, listez vos besoins bancaires précis pour vérifier l’adéquation avec Olinda.
Tarifs Olinda banque et conditions compte Olinda : analyse détaillée
Les tarifs Olinda banque sont un argument souvent cité dans les avis Olinda 2025. L’offre de base destinée aux indépendants démarre autour de 9 €/mois et inclut un compte pro, une carte bancaire et des virements illimités. Pour de nombreux freelances comme Claire, ce tarif initial apparaît attractif face aux coûts des banques traditionnelles.
Pour analyser la compétitivité, étudions un exemple chiffré. Supposons que Claire réalise 20 virements internationaux par an et utilise trois cartes pour son équipe. Selon les options sélectionnées, des frais supplémentaires peuvent s’ajouter, et la facture mensuelle grimper au-delà du forfait de base. Il est donc conseillé de simuler ses frais réels avant de souscrire. Des ressources comme conseils pour optimiser son budget bancaire en ligne aident à anticiper ces variations.
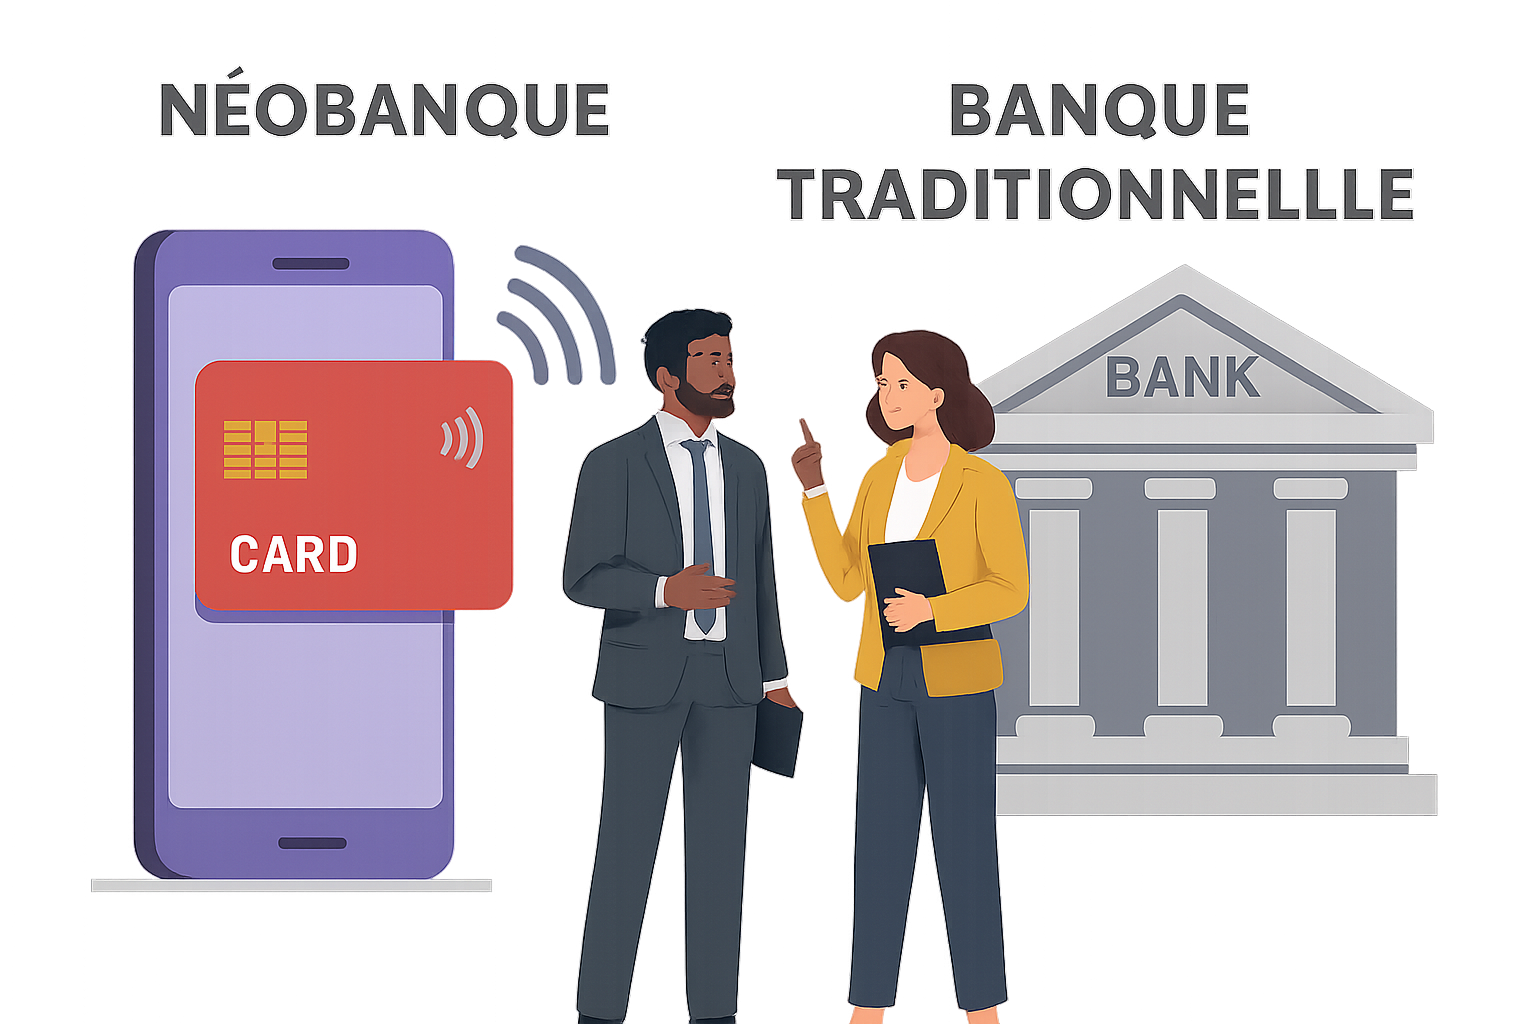
Comparaison rapide des offres classiques et néobanques :
| Critère | Olinda (Qonto) | Banque traditionnelle |
|---|---|---|
| Prix mensuel | 9 € → options 📈 | 20 €+ 💶 |
| Virements internationaux | Souvent inclus ou compétitifs 🌍 | Frais élevés 🏦 |
| Découvert / crédit | Non disponible ❌ | Disponible ✅ |
| Support | Chat réactif 💬 | Agence + conseillers 📞 |
Ce tableau montre que, si les conditions compte Olinda sont claires et compétitives pour des usages standards, elles présentent des limites pour des besoins de financement. Il faut noter également que certains forfaits premium incluent des fonctionnalités avancées — gestion multi-utilisateurs, intégrations comptables — mais augmentent le coût.
Pour optimiser, Claire consulte des guides comparatifs et examine son volume de transactions. Elle se réfère également à des analyses sectorielles qui montrent la tendance des clients à combiner une néobanque et une banque traditionnelle pour bénéficier du meilleur des deux mondes. Par exemple, des articles qui abordent la transformation de la finance, comme les évolutions fintech 2025, expliquent pourquoi de nombreux dirigeants gardent une relation bancaire physique en parallèle.
Autre point important : la transparence tarifaire. Les retours clients soulignent l’absence de frais cachés chez Olinda, mais signalent la hausse du montant total si l’on dépasse les limites du forfait. Pour une start-up en croissance, ces coûts additionnels peuvent vite devenir significatifs.
Enfin, les comparaisons avec d’autres acteurs (Shine, Revolut Business, N26) permettent de positionner Olinda : elle reste attractive pour les indépendants et TPE mais moins adaptée aux entreprises ayant besoin de crédits ou d’offres d’épargne. Insight final : calculez vos frais sur 12 mois pour choisir le forfait le plus adapté et éviter les surprises.
Services bancaires Olinda : fonctionnalités, intégrations et avantages Olinda banque
Les services bancaires Olinda constituent le cœur de l’argumentaire pour beaucoup d’utilisateurs. Outre un compte pro et des cartes physiques/virtuelles, Olinda propose une série d’outils pensés pour simplifier la gestion quotidienne d’une entreprise. Pour Claire, cela signifie moins de temps passé à rapprocher les transactions et plus de disponibilité pour ses clients.
Parmi les fonctionnalités les plus appréciées :
- 🧾 Gestion multi-utilisateurs et permissions : assigner des rôles à chaque collaborateur facilite le contrôle des dépenses.
- 🔗 Intégrations comptables : synchronisation avec des logiciels de facturation et de comptabilité pour automatiser les écritures.
- 💳 Cartes virtuelles pour achats ponctuels : sécurisent les achats en ligne et limitent le risque de fraude.
- 📊 Tableau de bord en temps réel : visibilité sur la trésorerie et les flux entrants/sortants.
- ⚡ Dépôt de capital social en ligne : pour les créateurs d’entreprise, une fonctionnalité pratique pour éviter les démarches physiques.
Ces avantages Olinda banque séduisent particulièrement les micro-entrepreneurs et TPE. L’intégration directe avec les outils comptables réduit le travail manuel et améliore la fiabilité des déclarations. Pour illustrer, Claire a connecté son compte au logiciel de comptabilité : les justificatifs se retrouvent automatiquement attachés aux opérations, ce qui diminue le temps de saisie et les erreurs.
Les retours clients montrent aussi une forte satisfaction autour de l’ergonomie : l’interface est conçue pour être intuitive. Cela aide les utilisateurs moins familiers avec la comptabilité numérique à garder le contrôle. De plus, la transparence des offres et la clarté des tarifs sont souvent mentionnées positivement dans les avis Olinda 2025.
Cependant, il existe des limites. Certains professionnels regrettent l’absence de produits comme le découvert autorisé, les prêts court-terme ou une gamme d’épargne diversifiée. Les banques traditionnelles conservent un avantage sur ces points. Pour palier cela, une stratégie fréquente consiste à utiliser Olinda pour la gestion quotidienne et une banque classique pour les opérations de financement.
Sur l’axe des intégrations, Olinda reste compétitive : connexions API, export CSV, et partenariat avec des outils majeurs. Pour les entreprises ayant des exigences internationales, il est pertinent de comparer avec des solutions globales ; par exemple, des comparatifs sur les services internationaux permettent de jauger l’adéquation selon ses flux transfrontaliers (voir comparatif Wise vs Revolut).
En résumé, les avantages Olinda banque résident dans la simplicité d’usage, les intégrations et la gestion multi-utilisateurs. Pour un freelance ou une TPE, ces services modernisent et accélèrent les tâches administratives. Insight final : utilisez Olinda pour vos opérations courantes et combinez-la si nécessaire avec une solution de financement.
Sécurité compte Olinda et inconvénients Olinda : fraudes, blocages et recours
La question de la sécurité compte Olinda est récurrente dans les retours d’expérience. Plusieurs utilisateurs rapportent des cas de phishing, d’appels frauduleux et, dans certains cas, d’usurpation d’identité lors d’ouvertures de compte. Ces incidents ont poussé Olinda à renforcer ses dispositifs : authentification forte, détection des transactions inhabituelles et alertes automatiques.
Pour comprendre les risques, prenons l’exemple d’un cas réel : un client signale un virement frauduleux après avoir été ciblé par un faux site imitant l’interface. Olinda a mis en place des procédures de réponse mais le délai de remboursement peut varier selon les circonstances et l’implication des autorités. Ce type d’événement illustre que la vigilance individuelle reste cruciale.
Parmi les inconvénients Olinda souvent cités :
- ⚠️ Blocages de compte perçus comme arbitraires par certains clients.
- 🔍 Délais parfois longs lorsque les dossiers nécessitent des investigations approfondies.
- ❌ Absence de découvert ou crédit, limitant la capacité d’intervention rapide en cas de besoin de trésorerie.
- 📵 Support uniquement digital, ce qui peut frustrer les clients souhaitant un contact physique.
Face à ces critiques, Olinda a développé des pages d’aide et des ressources sur la sécurisation des comptes et l’éducation au phishing. Pour aller plus loin, des guides spécialisés, comme ceux qui traitent de la sécurisation des actifs numériques, restent utiles pour les professionnels exposés à des risques liés aux crypto-monnaies (sécurisation crypto et banques en ligne).
Il faut aussi évoquer les recours possibles : contacter le support, déposer une réclamation officielle, puis saisir le médiateur bancaire si nécessaire. Plusieurs dossiers ont pris la voie judiciaire, montrant que le chemin peut être long mais pas impossible. Les entrepreneurs doivent documenter chaque échange et conserver les preuves pour accélérer le traitement.
Sur le plan préventif, voici quelques actions recommandées :
- 🔒 Activer l’authentification à deux facteurs et surveiller les accès.
- 🕵️♂️ Vérifier systématiquement les URL et éviter les liens suspects.
- 📁 Conserver des captures d’écran et échanges en cas de litige.
- 💳 Utiliser des cartes virtuelles pour achats ponctuels afin de limiter l’exposition.
En bref, la sécurité chez Olinda a progressé mais certains risques persistent. Les incidents rapportés rappellent que la technologie ne remplace pas la prudence. Insight final : la sécurité repose sur l’alliance entre les dispositifs fournis par Olinda et les pratiques vigilantes du client.
Banque en ligne Olinda : pour quel profil, comparaisons et inconvénients Olinda à considérer
Pour qui Olinda banque est-elle réellement adaptée ? Le profil type comprend les freelances, autoentrepreneurs, start-ups en création et TPE avec des besoins de gestion simples. Ces structures tirent parti de l’ergonomie, des outils intégrés et de la rapidité d’ouverture. Claire, notre graphiste, trouve l’outil idéal pour automatiser ses notes de frais et gérer plusieurs cartes pour ses sous-traitants.
En revanche, les entreprises recherchant des solutions de financement — prêts immobiliers, découverts ou lignes de crédit — seront moins bien servies. Pour ces besoins spécifiques, il est fréquent de combiner Olinda avec une banque traditionnelle ou de consulter des guides pour simplifier l’obtention d’un prêt en ligne (simplifier les prêts immobiliers en ligne).
La comparaison avec d’autres acteurs met en lumière des positions différentes :
- 🔁 Revolut / Boursorama : orientation internationale et offres variées.
- ⚖️ Wise vs Revolut : attractifs pour transferts internationaux mais moins centrés sur l’expérience purement pro française.
- 🏛️ Banque physique + digitalisation : pour qui veut le meilleur des deux mondes, lire analyses sur la digitalisation des banques physiques.
Un dernier aspect à considérer est la perception client. En 2025, les enquêtes montraient une croissance des clients optant pour la simplicité digitale, mais aussi une part non négligeable d’utilisateurs exigeant une relation bancaire plus traditionnelle. Ces tendances sont documentées dans des études sectorielles comme celles sur les clients des banques en ligne 2025.
Pour les entrepreneurs, la stratégie pragmatique consiste souvent à utiliser Olinda comme compte opérationnel principal et conserver une relation bancaire classique pour le financement. Cette double approche combine les avantages Olinda banque — rapidité, ergonomie, intégrations — avec la robustesse des services traditionnels.
Insight final : Olinda est un excellent choix pour gérer l’activité quotidienne d’une petite structure ; pour une stratégie financière complète, combinez-la avec une solution complémentaire.
Puis-je demander un prêt si j’ai un compte chez Olinda ?
En tant qu’établissement de paiement, Olinda ne propose pas de crédit classique. Il est conseillé d’utiliser une banque traditionnelle pour les prêts ou de rechercher des partenaires de financement externes.
Combien de temps faut-il pour ouvrir compte Olinda ?
L’ouverture se fait généralement en 24 à 48 h si tous les justificatifs sont fournis et qu’aucune vérification supplémentaire n’est nécessaire.
Que faire en cas de blocage de compte ?
Contactez le support via l’application, conservez toutes les preuves d’échanges et, si nécessaire, saisissez le médiateur bancaire après une réclamation formelle.
Olinda est-elle sûre pour des transactions internationales ?
Olinda gère les virements internationaux et propose des services compétitifs ; pour des volumes importants ou des besoins en change, comparez avec des spécialistes comme Wise ou Revolut.